La gerarchia si è incrinata
Per anni il rischio sovrano europeo è stato letto attraverso una formula quasi automatica: Germania sicura, Francia nel nucleo forte, Italia osservata speciale.
Nell’estate 2026 questa gerarchia si è incrinata.
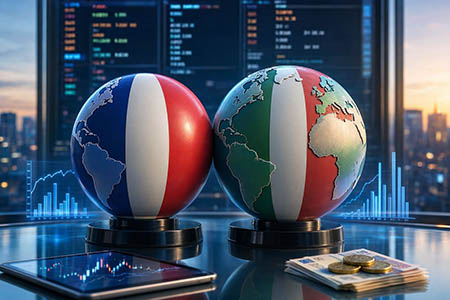
Il Financial Times rileva che, per buona parte dell’estate, il rendimento del BTP decennale italiano è sceso sotto quello dell’OAT francese.
Non significa che l’Italia abbia improvvisamente conti migliori della Francia in termini assoluti. Significa qualcosa di più interessante: il mercato sta rivalutando il rischio relativo dei due Paesi.
Nel 2025 il debito pubblico italiano era pari al 137,1% del PIL, contro il 115,6% francese. Roma rimane quindi molto più indebitata. Ma il deficit italiano si è fermato al 3,1% del PIL, mentre quello francese ha raggiunto il 5,1%, uno dei valori più elevati dell’Unione.
Il debito francese ha toccato i 3.460 miliardi di euro, aumentando di oltre 500 miliardi rispetto al 2022. (ec.europa.eu)
Secondo la Commissione europea, nel 2026 il deficit italiano dovrebbe scendere al 2,9%, restando allo stesso livello nel 2027. La Francia dovrebbe invece registrare 5,1% nel 2026 e 5,7% nel 2027.
Sul debito la situazione italiana resta pesante: 138,5% del PIL nel 2026 e 139,2% nel 2027. Ma anche Parigi viaggia rapidamente nella direzione sbagliata: dal 115,6% del 2025 al 118,1% nel 2026 e 120,2% nel 2027.
La differenza fondamentale è nel saldo primario.
L’Italia è tornata in avanzo: al netto degli interessi sul debito, lo Stato incassa più di quanto spende. La Francia continua invece a presentare consistenti deficit primari. È questa differenza di traiettoria che interessa gli investitori.
Non casualmente il FT cita Adam Posen, presidente del Peterson Institute, secondo il quale l’Italia è diventata il “poster child” dei mercati obbligazionari del G7. Gli investitori internazionali stanno tornando sul debito italiano mentre cresce la cautela verso quello francese.
Roma presenta oggi una continuità governativa superiore alla propria media storica. Parigi deve affrontare frammentazione parlamentare, difficoltà nel consolidamento fiscale e le presidenziali del 2027. Il premio al rischio incorpora inevitabilmente anche questa incertezza.
Nessun miracolo italiano.
La crescita resta debole: la Commissione prevede appena +0,5% nel 2026 e +0,6% nel 2027, contro rispettivamente +0,8% e +1,1% della Francia.
Ma sui mercati conta la derivata oltre al livello: non soltanto quanto debito hai, ma dove stanno andando deficit, debito e credibilità fiscale.
L’Italia resta un Paese ad alto debito, ma oggi viene percepita come fiscalmente più prevedibile. La Francia parte da condizioni migliori, ma mostra una traiettoria più problematica.
Dopo quindici anni passati a discutere del “rischio Italia”, nel 2026 l’Europa scopre così una nuova variabile nei propri modelli finanziari: il rischio Francia.