L’Italia rischia di pagare gli errori strategici dell’Europa
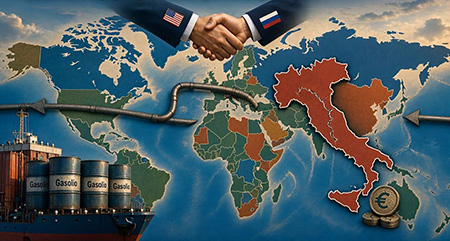
Washington riapre al diesel russo mentre l’Europa mantiene l’embargo.
L’accordo annunciato il 9 ottobre prevede oltre 300.000 tonnellate subito, 500.000 a novembre e un milione successivamente.
Il Tesoro americano autorizza le operazioni sul gasolio russo fino al 7 aprile 2027. Quella decisione, però, non modifica le sanzioni europee.
Quanto costa all’Italia?
Al momento non esiste una cifra dimostrabile imputabile all’accordo. Anzi, se aumentasse davvero la disponibilità mondiale di diesel, anche gli acquirenti italiani potrebbero beneficiare di quotazioni più basse.
Il rischio economico riguarda invece il differenziale fra le condizioni di approvvigionamento accessibili agli americani e quelle disponibili alle imprese europee.
La dimensione della nostra esposizione: nel 2024 l’Italia ha consumato quasi 24 milioni di tonnellate di gasolio motori, secondo UNEM. Assumendo una densità media di 0,835 chilogrammi per litro, sono circa 28,7 miliardi di litri.
Su questi volumi, un eventuale maggior prezzo medio di 5 centesimi al litro equivarrebbe a circa 1,44 miliardi di euro annui di spesa aggiuntiva; con 10 centesimi, a 2,87 miliardi. Sono scenari aritmetici, non perdite già accertate né una stima dell’effetto Trump.
Per un autotrasportatore che acquista 30.000 litri l’anno, significherebbero rispettivamente 1.500 o 3.000 euro in più, prima degli effetti fiscali e degli eventuali recuperi.
Una politica di sanzioni deve essere accompagnata da una politica industriale capace di sostenerne i costi. Il diesel alimenta trasporto merci, agricoltura e servizi: fissare obiettivi di transizione non elimina immediatamente questa domanda.
Il primo errore strategico dellla UE è avere sottovalutato la vulnerabilità della raffinazione. Il databook UNEM indica che fra il 1980 e il 2024 la capacità primaria è diminuita del 39% nell’aggregato europeo considerato e del 49% in Italia.
Non tutta questa contrazione dipende dalle politiche UE, ma il dato mostra quanto conti preservare impianti efficienti e capacità di trasformazione.
Il secondo è affidare la propria strategia a un coordinamento politico che può cambiare unilateralmente: Washington concede oggi una deroga, mentre gli operatori europei restano vincolati all’embargo.
Il terzo rischio è sostituire una dipendenza con altre, senza costruire sufficiente autonomia produttiva, diversificazione e alternative concretamente utilizzabili.
L’embargo ha una ragione precisa: ridurre le entrate della Russia dopo l’aggressione all’Ucraina. Ma una ragione legittima non esonera Bruxelles dal misurarne efficacia e conseguenze economiche.
L’Italia deve chiedere energia competitiva e una strategia europea verificabile.