La dipendenza che porta alla sottomissione politica
Ogni volta che scoppia una crisi finanziaria, si discute su quali sacrifici deve fare il debitore.
Aggiustamenti economici, tagli, cessioni di attività produttive, privatizzazioni: conosciamo la ricetta a memoria.
Ciò che nessuno discute è l’altra parte del problema: se ogni debito ha due lati, perché accettiamo che sia solo il debitore a pagare il conto mentre il diritto del creditore rimane intatto?
Il creditore applica interessi in quanto assume un rischio; il tasso premia l’eventualità di non essere pagato. Quando il rischio si concretizza, il sistema interviene per proteggere il creditore e scaricare la perdita su altri.
I profitti vengono privatizzati nei periodi di prosperità; in tempi di crisi, il costo è socializzato attraverso ristrutturazioni, tasse, riduzione della spesa pubblica, diminuzione dei salari. Il meccanismo agisce spietatamente in mezzo al naufragio.
Quando un privato, un’azienda, uno Stato (il debitore “sovrano”) è in difficoltà, i creditori esigono tassi d’interesse più elevati motivati dall’aumento del rischio. Il risultato è una trappola mortale: si paga di più quando si è più fragili.
La crisi fa aumentare i tassi d’interesse, i quali fanno schizzare alle stelle il debito; i costi aggiuntivi determinano una crisi ancora più grave. È un circolo vizioso da cui sembra impossibile uscire.
I governi hanno accettato questo gioco infernale perché hanno bisogno di rifinanziare il debito in scadenza, coprire le spese correnti o evitare l’insolvenza. Più profonda è la dipendenza dal credito, minore è l’autonomia dei governi, degli Stati, dei popoli.
È l’effetto perverso di avere ceduto la sovranità monetaria agli organismi finanziari privati, creatori di moneta dal nulla. Quella dipendenza porta alla sottomissione politica.
Nessuno è sovrano in balia del mercato finanziario, ma non è una legge di natura! Uno Stato può fissare un tetto ai costi finanziari, rinegoziare i termini, tagliare i tassi esorbitanti, dare priorità al capitale originario rispetto alla speculazione.
Può concentrarsi sul rafforzamento del risparmio interno e liberarsi dal giogo esterno. Soprattutto, dovrebbe riprendere in mano la leva della creazione e della gestione monetaria.
Intraprendere questa strada ha conseguenze: contenziosi, crollo delle obbligazioni, chiusure dei mercati, attacchi speculativi, possibilità di guerre. Il dilemma non è tecnico, ma politico.
Se devo cento euro e ne ho sessanta, i quaranta mancanti non svaniscono nel nulla. La questione è chi se ne farà carico: il creditore con una ragionevole riduzione del debito, o i cittadini con la recessione, l’inflazione, le pensioni tagliate, la svendita di beni pubblici?
Il dibattito non verte sulla possibilità di perdite, ma su chi dovrà pagarle, benché raramente venga ammesso.
Il gergo finanziario è una maschera: disciplina fiscale, fiducia del mercato, sostenibilità sono termini che celano spietate decisioni favorevoli al creditore. Raramente viene ammesso che il debito pubblico è aritmeticamente impagabile.
Garantire il pagamento a scapito di salari, pensioni, opere pubbliche, cessione della sovranità è una scelta ideologica. Imporre una riduzione del debito o frenare gli abusi nei tassi e nelle condizioni del credito è un’altra.
La neutralità non esiste: si sceglie sempre chi sacrificare. Il sistema dominante ha trasformato la tutela dei creditori in un imperativo sacro.
Se il creditore perde anche un solo centesimo, il credito sfuma e la fiducia si dissolve, dicono. Preservare quella fiducia può però distruggere il tessuto produttivo, mandare in bancarotta le aziende, svendere le risorse, indebolire la capacità di rimborso futuro.
Il credito cessa di essere un motore di sviluppo per diventare strumento di dominio. Attraverso gli interessi composti e le penali imposte dai creditori, si determina un effetto valanga.
Il debitore strozzato vende a prezzo stracciato, il capitale finanziario acquista a saldo; un gigantesco aspirapolvere risucchia la ricchezza verso l’alto.
Un’azienda fallita non svanisce: passa di mano. La casa pignorata cambia proprietario. La crisi non distrugge i beni materiali, li consegna agli speculatori.
L’indebitamento è un meccanismo concepito per ridisegnare la mappa del potere. Con l’indiscutibile alibi di maggiore rischio, maggiore rendimento, chi è in difficoltà viene deliberatamente soffocato.
Se la priorità fosse davvero il recupero del credito, stringere il cappio rappresenterebbe una brutale contraddizione. Il tasso esorbitante non copre un rischio: accelera per scelta il tracollo del debitore.
La storia e la cultura hanno sostenuto per secoli ciò che la modernità ha cancellato: i diritti del creditore non sono illimitati. Nell’antichità l’usura era illegale ed esistevano leggi di remissione periodica dei debiti, dal giubileo biblico ai precetti cristiani sino all’Islam.
Il capitalismo contemporaneo ha dissolto ogni vincolo etico. Spogliato il credito da criteri morali e gli Stati dal potere finanziario, resta il sangue del debitore. La risposta del sistema è esigere altro sangue.
O la società protegge i profitti speculativi, oppure il creditore si assume il rischio per il quale ha preteso alti tassi di interesse. Entrambe sono decisioni politiche.
Accettare che tutti possano perdere – il lavoratore il suo impiego, il commerciante il suo capitale, la famiglia la sua casa e lo Stato i suoi beni – tranne il creditore, mina qualsiasi principio di equità a favore di un sistema legalizzato in cui il capitale finanziario impone le sue regole in totale impunità.
La tesi di Marco Della Luna è che il sistema finanziario – apolide e nemico dei popoli – con il dominio dell’emissione monetaria in mano ai grandi banchieri, ha realizzato un perfetto “effetto Cantillon”.
I monopolisti “sono i primi percettori della moneta che creano dal nulla (fiat currency), accreditandola a se stessi e immettendola nella società in forma di prestiti a interesse o di prezzo per l’acquisto di assets”.
L’immissione crea inflazione che non li danneggia, giacché la moneta è prodotta a costo zero. L’oligarchia degli emittenti denaro – autoproclamati proprietari di un bene inesistente prima dell’artificio contabile – diventano creditori universali.
Per sostenere i profitti hanno bisogno di continua domanda di prestiti, più elevata in tempi di crisi, pandemie, guerre. Il settore produttivo deperisce a favore di bolle speculative, opportunità di rendita monopolistica per la cupola finanziaria.
L’ortodossia economica, falsamente, considera neutrale la moneta: se raddoppia la quantità di denaro in circolazione, nel tempo raddoppiano i prezzi e i rapporti restano invariati.
Più zeri, stessa economia reale. Chi si arricchisce e chi si impoverisce non dipenderebbe dalla moneta, ma dal merito e dal mercato.
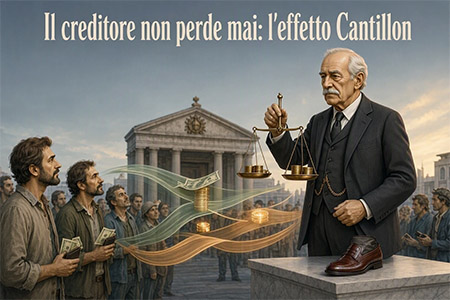
L’economista Richard Cantillon nel XVII secolo scoprì che non è così: la moneta dipende dal punto di entrata. Il denaro non piove uniformemente dal cielo: entra nel sistema in punti precisi e, da lì, si propaga come un’onda. L’ordine di arrivo dellìonda decide chi vince.
In una miniera i primi a spendere l’oro estratto sono i minatori: comprano inizialmente ai prezzi di ieri. I commercianti incassano e spendono a loro volta; l’onda si allarga e i prezzi cominciano a salire.
Quando l’onda raggiunge i margini del sistema, a chi vive di salario o rendita fissa, a chi non ha relazione con la miniera, il denaro arriva nella forma di prezzi più alti. Per i primi riceventi, la moneta nuova è potere d’acquisto, per gli ultimi, inflazione.
Stesso fenomeno, effetti opposti. A decidere è la posizione nel flusso. Lungo il percorso la ricchezza si trasferisce da chi è lontano dal rubinetto a chi è vicino. Dopo la crisi del 2008, le banche centrali hanno creato moneta in misura mai vista, il cosiddetto quantitative easing.
Migliaia di miliardi entravano in circolo solo comprando titoli finanziari dalle istituzioni bancarie. Il rubinetto è la cupola finanziaria, il primo ricevente il sistema bancario. Meglio del mago Houdini.
Il risultato è stato quello che Cantillon prevedeva per la miniera. I prezzi degli asset – azioni, obbligazioni, immobili, aziende – sono andati alle stelle. I salari sono rimasti uguali, ossia, in termini reali, sono diminuiti progressivamente.
La minoranza ricca possiede beni e titoli in misura superiore a ogni periodo passato. Il commerciante, l’operaio e l’impiegato non hanno sperimentato alcun quantitative easing.
Hanno ricevuto inflazione; prima quella degli asset, che li escludevano dalla casa di proprietà e dal risparmio investito; poi l’aumento dei prezzi al consumo che svalutava il reddito.
Due volte in coda all’onda, due volte a pagare il conto di denaro che hanno toccato per ultimi. Nessun complotto: basta l’architettura del sistema, disegnata in modo che la moneta entri dal lato di chi già possiede quasi tutto.
Conta dove sei rispetto al flusso. La pratica di indebitarsi dove il denaro costa meno per investire altrove è un aspetto dello stesso principio: chi ha credito a basso costo guadagna la differenza per il solo fatto di avere accesso. Il sistema remunera la posizione.
Il tasso d’inflazione è una media che riassume l’aumento dei prezzi come se l’onda arrivasse a tutti nello stesso momento. L’effetto Cantillon dimostra il contrario: vale la sequenza, l’ordine temporale dell’onda. Il dato aggregato cancella l’ordine temporale della redistribuzione asimmetrica.
La statistica appiattisce per riassumere. Misuriamo l’altezza dell’acqua trascurando la direzione della corrente. Cantillon torna nel dibattito degli economisti eterodossi perché anni di rubinetto spalancato ai soliti noti ha reso visibile il meccanismo.
La moneta entra sempre dallo stesso lato e ogni onda allarga la distanza tra chi sta alla fonte e chi alla foce. Finché la struttura politica e finanziaria resta invariata, non c’è spazio per la tutela del bene comune: ogni governo è al servizio degli interessi dei monopolisti della moneta.
Non resta, conclude Della Luna, che “sabotare ogni azione di governo diretta contro la gente. Smascherarla, resisterle, attaccarla nei tribunali e nei giornali, versare molta sabbia nel motore. Comportarsi come gli abitanti una nazione occupata da una potenza razziatrice”.