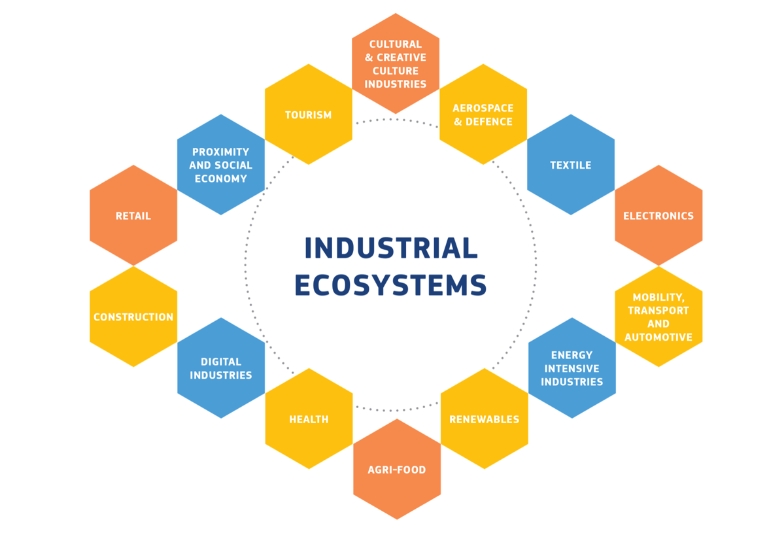

Con il concetto di “ecosistema economico” si rappresenta un insieme variabile e spesso omeostatico di imprese e tecnologie interconnesse che operano in modo complementare o concorrenziale per soddisfare esigenze di mercato emergenti. Per identificare gli ecosistemi, si adotta una definizione basata su considerazioni di offerta e domanda.
Dal punto di vista dell’offerta, gli ecosistemi si caratterizzano per una certa affinità e similarità tecnologica tra le aziende concorrenti e/o cooperanti, poiché spesso nascono da cambiamenti tecnologici significativi.
Gli Ecosistemi rappresentano quindi un insieme unico di industrie caratterizzate da una competizione intensificata, che si traduce in due tratti distintivi: crescita straordinaria e dinamismo eccezionale, con significativi spostamenti nelle quote di mercato.
Gli attori operanti all’interno degli Ecosistemi tendono a innovare nei modelli tecnologici e di business, a investire in maniera crescente nelle capacità competitive e a espandere i mercati indirizzabili. Queste caratteristiche rendono gli Ecosistemi molto più dinamici e in crescita rispetto ai settori esterni ad essi.
Le industrie possono essere analizzate su diversi livelli. Sul fronte della domanda, è essenziale che i prodotti e i servizi siano sufficientemente simili o sostituibili, definendo così un mercato indirizzabile comune. Questi due criteri, combinati, consentono di delineare gli Ecosistemi a un livello di granularità comprensibile, pur riconoscendo che tali criteri sono soggettivi e che sono possibili alternative di definizione.
In alcuni casi, gli Ecosistemi rappresentano porzioni in rapida crescita di un’industria esistente. Un esempio è l’industria automobilistica, che può essere suddivisa tra veicoli a combustione interna (ICE) e veicoli elettrici (EV).
Modelli simili si riscontrano in altri settori dove un nuovo Ecosistema si sviluppa accanto a un’industria consolidata, attirando la domanda: si pensi al commercio elettronico rispetto al retail tradizionale, o alla biopharma rispetto alla farmaceutica tradizionale.
Gli Ecosistemi si distinguono dai settori non-ecosistemici per caratteristiche specifiche di crescita e dinamismo. Gli Ecosistemi del periodo 2005-2020 hanno registrato una crescita annuale composta (CAGR) dei ricavi pari al 10%, rispetto al 4% degli altri settori. Questa differenza si riflette anche nella capitalizzazione di mercato, con gli Ecosistemi che hanno visto un aumento dal 12% al 34% del totale globale, mentre gli altri settori sono rimasti stabili o hanno subito contrazioni.
Un esempio emblematico è rappresentato dall’e-commerce, che ha raggiunto una capitalizzazione di mercato di 890 miliardi di dollari nel 2020, rispetto ai 15 miliardi del 2005. In contrapposizione, il retail tradizionale ha mantenuto tassi di crescita molto inferiori, subendo una contrazione delle quote di mercato a favore delle piattaforme digitali. Questa dinamica si ripete altrove, come per il biopharma rispetto alla farmaceutica tradizionale, e i servizi cloud rispetto ai data center aziendali.
Gli Ecosistemi emergono in genere da innovazioni tecnologiche o da cambiamenti significativi nella domanda dei consumatori, mentre i settori non-ecosistemici tendono a essere caratterizzati da cicli di crescita più lenti, influenzati principalmente da fattori economici o normativi esterni.
Gli Ecosistemi del futuro si possono classificare in tre categorie principali: in continuazione, derivati e emergenti. Questa segmentazione consente di comprendere meglio i fattori trainanti e le prospettive di sviluppo per ciascun settore.
Ecosistemi in continuazione
Questi includono settori che hanno già dimostrato un alto potenziale di crescita e continueranno a rappresentare una parte significativa del panorama economico futuro. Tra queste troviamo:
- E-commerce: Aziende che vendono beni attraverso canali digitali e gestiscono direttamente la logistica.
- Veicoli elettrici: Produttori di EV a batteria, ibridi plug-in e veicoli a celle a combustibile.
- Servizi cloud: Fornitori di infrastrutture cloud e piattaforme come servizio (PaaS).
- Semiconduttori: Progettisti e produttori di microchip e circuiti integrati, insieme ai fornitori di strumenti per la produzione di semiconduttori.
Ecosistemi Derivati
Questi emergono come spin-off da settori già consolidati, introducendo nuovi segmenti di mercato. Queste includono:
- Software e servizi AI: Fornitori di soluzioni che integrano intelligenza artificiale nei software, escluso l’hardware necessario per il funzionamento dell’IA.
- Pubblicità digitale: Piattaforme che consentono agli inserzionisti di raggiungere i consumatori tramite canali digitali.
- Streaming: Provider di intrattenimento video on-demand tramite Internet.
Ecosistemi Emergenti
Gli Ecosistemi emergenti rappresentano settori in rapida evoluzione, caratterizzati da tecnologie e modelli di business innovativi. Tra queste troviamo:
- Veicoli autonomi condivisi: Operatori di servizi di trasporto basati su veicoli autonomi.
- Spazio: Fornitori di infrastrutture e servizi spaziali per segmenti commerciali e statali.
- Cybersecurity: Aziende che proteggono sistemi informatici da accessi non autorizzati, modifiche o distruzioni.
- Batterie: Produttori di batterie ricaricabili utilizzate nei veicoli elettrici e in tecnologie legate alla transizione energetica.
- Videogiochi: Produttori e distributori di giochi per console, PC e dispositivi mobili.
- Robotica: Produttori di robot e fornitori di soluzioni robotiche.
- Biotecnologie industriali e di consumo: Fornitori di prodotti abilitati dalla biotecnologia in mercati come agricoltura, proteine alternative, biomateriali e beni di consumo.
- Costruzioni modulari: Operatori nella catena del valore delle costruzioni modulari, dalla progettazione al montaggio.
- Fissione nucleare: Aziende impegnate nella costruzione di impianti di generazione di energia nucleare a fissione.
- Mobilità aerea del futuro: Operatori di servizi di trasporto aereo innovativi, come veicoli elettrici a decollo verticale (eVTOL) e droni per consegne.
- Farmaci per obesità e condizioni correlate: Aziende che sviluppano trattamenti, inclusi farmaci come i GLP-1, per obesità e malattie correlate come il diabete.
Nel 2019, gli Ecosistemi hanno generato il 49% dei profitti economici globali, un aumento significativo rispetto al 9% registrato nel 2005. Questo incremento si è accompagnato a un ritorno medio sul capitale investito del 28%, quasi tre volte superiore rispetto al 12% osservato nei settori non-ecosistemici. Gli Ecosistemi attirano inoltre il 70% dei capitali di rischio globali, pur rappresentando solo il 25% delle industrie analizzate, consolidando così il loro ruolo centrale nell’economia mondiale.
Vulnerabilità sistemiche nei mercati frammentati dei capitali globali
L’evoluzione del panorama economico evidenzia la duplice forza che modella l’economia globale: l’aumento dell’interconnettività attraverso i flussi di capitale e l’escalation della frammentazione dovuta alle tensioni geopolitiche, alla regionalizzazione e alla divergenza normativa. Mentre i 18 futuri ecosistemi identificati da McKinsey potrebbero contribuire collettivamente da 29 a 48 trilioni di dollari di ricavi entro il 2040, la loro concentrazione in regioni e settori specifici introduce vulnerabilità sistemiche che meritano un esame più approfondito.
Frammentazione delle catene di approvvigionamento e concentrazione del capitale
Una caratteristica sorprendente è la concentrazione di componenti e capacità essenziali in poche regioni geografiche. Ad esempio, l’Asia domina la produzione di semiconduttori, con Taiwan e Corea del Sud che rappresentano oltre il 60% della produzione globale.
Questa dipendenza crea esposizione alle perturbazioni geopolitiche, come evidenziato dalle recenti tensioni nello Stretto di Taiwan. In caso di interruzione delle catene di approvvigionamento, l’impatto a cascata si ripercuoterebbe su settori come i veicoli elettrici (EV), l’intelligenza artificiale (AI) e l’elettronica di consumo, che collettivamente rappresentano oltre il 10% del PIL globale previsto entro il 2040.
La concentrazione dell’80% dell’offerta globale di litio in regioni come l’Australia, il Sud America e la Cina sottolinea un’altra dipendenza critica. Mentre la stabilità politica dell’Australia mitiga alcuni rischi, il “triangolo del litio” del Sud America e il dominio del mercato cinese sono suscettibili di cambiamenti normativi e politici.
Qualsiasi interruzione della fornitura di questi materiali critici potrebbe ostacolare la scalabilità delle soluzioni di energia rinnovabile e dei veicoli elettrici, rallentando i progressi verso la decarbonizzazione.
Impatti della divergenza normativa sul capitale globale
Il panorama normativo globale è sempre più frammentato, con implicazioni significative per i settori della sicurezza informatica, dei servizi cloud e dell’energia nucleare. Ad esempio, leggi divergenti sulla protezione dei dati, come il GDPR in Europa e la legge sulla sicurezza informatica in Cina, impongono costi sostanziali alle multinazionali, riducendo potenzialmente la redditività di questi ecosistemi. Le aziende del settore della sicurezza informatica segnalano costi di conformità superiori del 20-30% in ambienti normativi frammentati, limitando la loro capacità di innovare e scalare a livello internazionale.
Analogamente, il settore nucleare esemplifica le sfide poste da quadri normativi divergenti. I reattori modulari avanzati (SMR), una tecnologia promettente per l’energia sostenibile, devono affrontare processi di approvazione disparati tra le regioni. Mentre la Nuclear Regulatory Commission degli Stati Uniti applica rigorosi standard di certificazione, la frammentazione del contesto normativo europeo ostacola l’istituzione di protocolli coerenti.
Al contrario, l’approccio centralizzato della Cina ha consentito una più rapida implementazione degli SMR, posizionandola come leader in questo settore. Questa disparità nell’efficienza normativa crea condizioni di disparità, limitando la competitività delle imprese occidentali nel mercato globale.
Frammentazione dell’infrastruttura digitale: l’ascesa di Splinternet
La frammentazione delle reti digitali rappresenta un ulteriore livello di rischio per gli Ecosistemi interconnessi. Mentre paesi come la Cina e la Russia sviluppano architetture Internet indipendenti, il flusso continuo di dati, una pietra miliare dell’intelligenza artificiale, dei servizi cloud e dell’e-commerce, deve affrontare un’interruzione significativa. Ad esempio, le piattaforme basate sull’intelligenza artificiale dipendono da grandi set di dati aggregati oltre i confini. Le restrizioni ai flussi transfrontalieri di dati potrebbero compromettere lo sviluppo dell’IA, ritardando i progressi nell’automazione e nell’analisi.
Le aziende che operano in ecosistemi digitali frammentati registrano un aumento fino al 30% dei costi operativi a causa della conformità a più regimi normativi, spesso contrastanti. Questo scenario non solo erode la redditività, ma riduce anche l’interoperabilità globale, limitando il potenziale di innovazione negli ecosistemi che dipendono dalla connettività globale.
Strategie di riconciliazione: costruire la resilienza in mezzo alla frammentazione
Sebbene McKinsey identifichi uno straordinario potenziale di crescita in questi ambiti, le vulnerabilità derivanti dalla frammentazione sistemica richiedono una risposta multiforme. Le seguenti strategie si basano sui risultati del rapporto e affrontano il duplice imperativo della resilienza e dell’interconnessione:
1. Resilienza focalizzata
La concentrazione geografica di settori critici, come i semiconduttori (75% prodotti in Asia) e i materiali per batterie (80% del litio proveniente da Australia, Sud America e Cina), crea singoli punti di rottura che amplificano i rischi sistemici. Incoraggiare gli hub di produzione regionali per i componenti critici può migliorare l’integrità della catena di approvvigionamento e ridurre la dipendenza dalle aree volatili.
Politiche come il CHIPS Act degli Stati Uniti e il Green Deal Industrial Plan dell’UE illustrano la crescente enfasi sulla localizzazione della produzione per garantire l’autonomia strategica. Decentralizzando la produzione, le parti interessate possono ridurre l’esposizione ai rischi geopolitici mantenendo al contempo l’efficienza della supply chain.
2. Regolamenti armonizzati
I quadri normativi frammentati creano barriere all’innovazione e al commercio, in particolare in settori emergenti come l’intelligenza artificiale e l’energia nucleare. Ad esempio, l’AI Act europeo impone requisiti di trasparenza più severi, mentre gli Stati Uniti e la Cina adottano approcci più permissivi, portando a disparità di competitività.
Base logica: la cooperazione internazionale sui quadri normativi può attenuare queste sfide. Iniziative come i principi dell’IA dell’OCSE o i protocolli di sicurezza dell’AIEA per l’energia nucleare forniscono modelli per l’allineamento. Gli standard armonizzati riducono i costi di conformità, promuovono l’innovazione e garantiscono condizioni di parità.
3. Salvaguardia dei flussi di capitale
Gli Ecosistemi attraggono il 70% del capitale di rischio globale, pur rappresentando solo il 25% delle industrie, a dimostrazione della loro sproporzionata dipendenza dagli ecosistemi finanziari. Tuttavia, i rischi sistemici, come le interruzioni della catena di approvvigionamento, possono destabilizzare questi flussi.
Gli istituti finanziari devono quindi integrare le metriche di resilienza nelle valutazioni del rischio, con degli algoritmi e prodotti innovativi (data la novità del fenomeno). I portafogli d’investimento diversificati che privilegiano gli ecosistemi con una solida coerenza ed aderenza interna e minori rischi geopolitici possono mitigare gli shock sistemici, garantendo la stabilità delle strutture finanziarie.
4. Standard di connettività digitale
L’ascesa di splinternet minaccia di frammentare gli ecosistemi digitali. Le restrizioni ai flussi transfrontalieri di dati e le leggi divergenti in materia di cybersicurezza gonfiano i costi e ostacolano l’interoperabilità globale.
Gli accordi multilaterali sulla condivisione e l’interoperabilità dei dati sono essenziali. Organizzazioni come il World Economic Forum e l’OMC possono facilitare il dialogo per stabilire quadri di governance digitale globale, preservando l’efficienza degli ecosistemi che dipendono dai flussi di dati.
Quindi, mentre il mondo sembra frammentarsi, il capitale globale rimane profondamente interconnesso e intrinsecamente vulnerabile a tali separazioni.
I rischi sistemici delineati in questo breve articolo, siano essi legati alle catene di approvvigionamento, alla regolamentazione o agli ecosistemi digitali, non possono essere mitigati solo attraverso la regionalizzazione. Invece, le strategie di riconciliazione devono bilanciare gli imperativi della resilienza localizzata con i vantaggi dell’interconnessione globale.
Gli hub localizzati e le normative armonizzate forniscono un cuscinetto contro le interruzioni, ma il coordinamento globale garantisce che questi sistemi rimangano interoperabili.
Gli investimenti nella resilienza non devono erodere l’efficienza. Ad esempio, la ridondanza nelle catene di approvvigionamento è necessaria, ma deve essere ottimizzata per evitare di gonfiare i costi in modo sproporzionato.
I responsabili politici e le imprese devono considerare la riconciliazione come un’opportunità piuttosto che come un vincolo. Gli standard armonizzati e i quadri condivisi non solo riducono i rischi, ma ampliano anche i mercati di riferimento promuovendo la fiducia e riducendo le barriere all’ingresso.
Il futuro dell’economia mondiale, e degli Ecosistemi si trova all’intersezione tra resilienza e integrazione. Affrontando le vulnerabilità identificate nel rapporto di McKinsey con queste strategie di riconciliazione, gli stakeholder possono sbloccare il potenziale di trasformazione di questi ecosistemi, salvaguardando al contempo la stabilità economica in un mondo sempre più frammentato.
Bibliografia
- Di Giovanni, J., Levchenko, A., & Mejean, I. (2023). “Interruzioni della catena di approvvigionamento e contagio finanziario”. Giornale di economia finanziaria. Disponibile all’indirizzo: https://arxiv.org/abs/2305.04865
- Istituto globale McKinsey. (2024). Le prossime grandi arene di competizione. Disponibile all’indirizzo: https://www.mckinsey.com
- Commissione europea. (2022). “Proposta di legge sull’intelligenza artificiale”. Disponibile all’indirizzo: https://eur-lex.europa.eu
- Agenzia internazionale per l’energia atomica. (2021). “Piccoli reattori modulari: opportunità e sfide”. Disponibile all’indirizzo: https://www.iaea.org
- (2022). “Rapporto sul commercio globale e lo sviluppo”. Disponibile all’indirizzo: https://unctad.org