
di Marco Pugliese
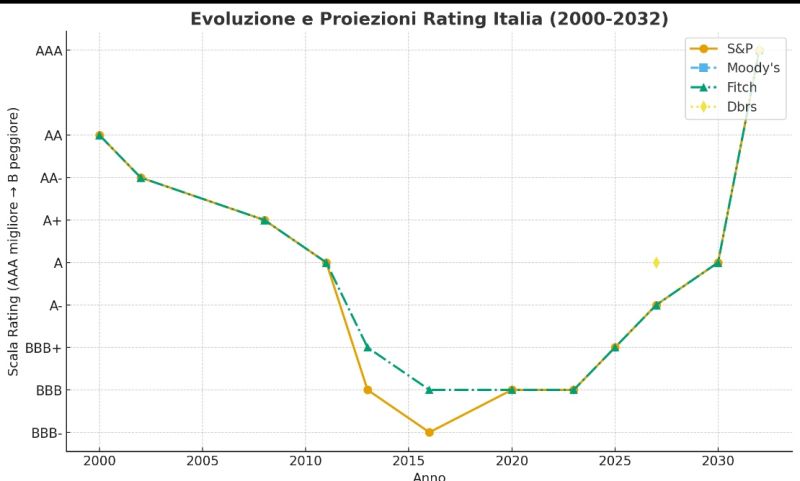
Il mercato dei capitali sta osservando con crescente attenzione l’Italia. Dopo la promozione di Standard & Poor’s dell’aprile scorso, gli analisti ritengono probabile che anche Fitch, Moody’s e Dbrs possano migliorare la loro valutazione sul debito sovrano italiano entro l’autunno. Un evento che, se confermato, avrebbe un impatto storico: l’ultimo upgrade significativo risale al 2002 e da allora l’Italia è rimasta incagliata in un limbo di giudizi prudenti, spesso al limite del “non investment grade”.
Le tappe attese
• Fitch (19 settembre): parte da BBB con outlook stabile. Un passaggio a BBB+ ridurrebbe ulteriormente la percezione di rischio e allineerebbe l’Italia a paesi come Spagna e Belgio.
• Dbrs (17 ottobre): oggi a BBB high, potrebbe promuovere Roma ad A low, un salto qualitativo che aprirebbe la strada a più fondi pensione e assicurazioni nordeuropee.
• Moody’s (21 novembre): attualmente su Baa3, l’ultimo gradino dell’investment grade, con possibilità di upgrade a Baa2. Sarebbe il vero spartiacque: la rimozione definitiva del rischio “junk” costringerebbe molti grandi fondi globali a incrementare l’esposizione sui Btp.
L’asta del Tesoro su titoli a 7 e 30 anni ha registrato una domanda di 217 miliardi contro un’offerta di 18 miliardi, con oltre il 70% proveniente da investitori esteri. In termini comparativi, la Francia – storicamente considerata più sicura – sta vivendo una crisi di fiducia, con il differenziale OAT-Bund in peggioramento. Ne deriva un effetto paradosso: il Btp come bene rifugio.
Lo spread Btp-Bund ha toccato i 77,6 punti base, livello visto l’ultima volta nel 2010. Secondo calcoli di Unimpresa, questo si traduce in un “tesoretto” da circa 13 miliardi di risparmi sugli interessi, equivalenti allo 0,6% del PIL.
Se le agenzie procederanno con un doppio upgrade (Moody’s e Dbrs), si stima quanto segue.
• Spread stabilmente sotto i 90 pb nel 2026.
• Rendimenti a 10 anni ridotti di 30-40 punti base, con benefici diretti per famiglie e imprese sui prestiti.
• Flussi esteri in entrata per oltre 100 miliardi di euro, grazie all’inclusione dei Btp in nuovi indici obbligazionari globali.
• Effetto ricchezza: aumento della capitalizzazione di Piazza Affari del 12-15% entro due anni, riducendo il gap di valutazione con l’EuroStoxx.
L’obiettivo della tripla A
Il ritorno alla tripla A non è imminente, ma gli scenari di lungo periodo si stanno aprendo. Perché ciò accada, servono tre condizioni:
1. rapporto debito/PIL stabilmente sotto il 130% (oggi al 135%);
2. crescita media reale del 1,5% annuo, trainata da export e industria manifatturiera;
3. consolidamento strutturale dei conti, con saldo primario positivo sopra il 2%.
Secondo le simulazioni del Centro Studi Ref, con queste variabili l’Italia potrebbe vedere una prima promozione a A- entro il 2027 e, mantenendo la rotta, un ritorno alla tripla A entro il 2032, una generazione dopo l’ultimo massimo storico.