Perché il rischio finanziario può diventare infrastrutturale
La prima grande lezione della speculazione non nasce a Wall Street, ma nei Paesi Bassi del Seicento.
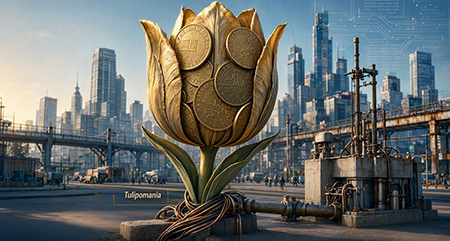
È la storia della Tulipomania, il fenomeno che tra il 1636 e il 1637 trasformò un fiore raro e ricercato in un oggetto di speculazione, fino a portare alcuni bulbi a raggiungere prezzi straordinari.
Il caso più famoso è quello del Semper Augustus, per il quale le fonti riportano valori che arrivarono a circa 10.000 fiorini, una cifra che poteva essere comparabile al prezzo di una casa prestigiosa dell’epoca.
Ma le cifre più estreme riguardavano pochi esemplari e il mercato fu molto più ristretto di quanto abbia tramandato la leggenda.
Per molto tempo la Tulipomania è stata raccontata come il primo grande crack economico della storia, quasi una follia collettiva capace di trascinare l’intera economia olandese nel collasso.
La ricerca storica contemporanea ha ridimensionato questa rappresentazione; la crisi riguardò un mercato relativamente circoscritto e non provocò il crollo dell’economia dei Paesi Bassi.
Ma proprio questa correzione rende la sua lezione ancora più interessante.
La Tulipomania non dimostra che ciò che tutti desiderano sia privo di valore. Dimostra qualcosa di più sottile, che un valore reale può trasformarsi in un’aspettativa finanziaria molto più grande del valore stesso.
Il passaggio decisivo avvenne quando non si cominciò più a comprare soltanto il tulipano, ma l’aspettativa di poterlo rivendere domani a un prezzo ancora maggiore. Il valore futuro diventò, così, il motore del valore presente.
Quando la fiducia si interruppe e i compratori cominciarono a mancare, il meccanismo si rovesciò. Non era necessariamente cambiato il tulipano ma era cambiata l’aspettativa sul suo valore.
Quattro secoli dopo, una domanda simile torna davanti a noi, questa volta con l’intelligenza artificiale. L’AI non è un tulipano.
La tecnologia è reale, produce già valore, aumenta la produttività in molte attività e sta trasformando interi settori. Ma intorno a questa tecnologia si è costruita una concentrazione straordinaria di capitale, infrastrutture e aspettative: semiconduttori, data center, energia, cloud, modelli, società tecnologiche e investimenti che si alimentano reciprocamente.
Il problema, quindi, non è chiedersi semplicemente se l’intelligenza artificiale sia una bolla.
La domanda strategica è un’altra: quanto del valore futuro dell’AI è già stato anticipato oggi?
È qui che la storia della Tulipomania torna utile, non come analogia perfetta, perché non lo è, ma come avvertimento sul rapporto tra tecnologia, desiderio, capitale e aspettative.
Quando tutti guardano verso lo stesso futuro, il capitale tende ad anticiparlo. E quando il futuro viene anticipato troppo velocemente, può accadere che gli investimenti crescano più rapidamente della capacità dell’economia di trasformarli in valore.
Oggi la dimensione del fenomeno è incomparabilmente maggiore. Non stiamo parlando soltanto di investitori che comprano un bene raro. Stiamo costruendo infrastrutture fisiche data center, reti elettriche, sistemi di raffreddamento, semiconduttori, cavi, cloud e capacità di calcolo.
La trasformazione tecnologica è, quindi, reale e materiale. Ma proprio perché l’AI è diventata infrastruttura, anche il rischio finanziario può diventare infrastrutturale.
Se la crescita degli utili, della domanda o della produttività dovesse risultare più lenta delle aspettative incorporate negli investimenti, una correzione non riguarderebbe soltanto le società che sviluppano modelli.
Potrebbe attraversare tutta la filiera che abbiamo costruito intorno all’intelligenza artificiale.
È questa la differenza tra una semplice speculazione e una possibile questione sistemica. E forse è per questo che oggi la paura dell’AI ha due volti.
Il primo è etico e tecnologico: cosa accadrà quando sistemi sempre più autonomi saranno capaci di agire nel mondo reale?
Il secondo è economico: cosa accadrà se il capitale avrà già scommesso sul futuro dell’AI più di quanto quel futuro sia ancora in grado di produrre?
La Tulipomania ci ricorda che il problema non è sempre l’oggetto del desiderio.
A volte è la distanza che si crea tra ciò che esiste, ciò che vale e ciò che immaginiamo che varrà.
Nel 1637 non crollò il tulipano, crollò l’aspettativa sul prezzo che avrebbe avuto il giorno dopo.
Oggi il tulipano non è l’AI.
Ma la domanda resta, quanto del futuro abbiamo già comprato?