Il Governo decreti la strategicità dell’impianto e della filiera e usi tutti gli strumenti in suo possesso per evitare lo spegnimento dell’Altoforno
Dopo aver incassato la fiducia sulla legge elettorale, con la conferma della solidità della maggioranza, il Governo ora deve salvaguardare con la stessa solidità e determinazione gli impianti di acciaio primario di Taranto.
Il Governo può intervenire con un decreto-legge per qualificare o mantenere uno stabilimento come “di interesse strategico nazionale” e può incidere concretamente sugli effetti di un provvedimento giudiziario.
Il precedente ILVA
Il d.l. 207/2012, il cosiddetto decreto ILVA, prevedeva che, per uno stabilimento dichiarato di interesse strategico nazionale, il Ministro potesse autorizzare la prosecuzione dell’attività produttiva per un periodo determinato, anche quando l’autorità giudiziaria avesse disposto il sequestro.
La Corte costituzionale ha ritenuto costituzionalmente ammissibile questo meccanismo.
Ancora più esplicitamente, la Corte costituzionale nel 2024 ha ricostruito la disciplina così: quando il Governo adotta le misure di bilanciamento previste dalla legge, il giudice del sequestro è vincolato ad autorizzare la prosecuzione dell’attività alle condizioni stabilite dal Governo.
Quindi, non è affatto vero che il Governo sia totalmente impotente di fronte a un sequestro giudiziario di uno stabilimento strategico.
Il Governo non può emanare un decreto che elimini l’intervento della Magistratura, ma la Corte costituzionale ha ammesso che il legislatore possa predeterminare un regime speciale per la gestione degli stabilimenti strategici sottoposti a sequestro, purché siano previste condizioni, istruttoria, misure ambientali e un limite temporale.
Nel 2024 ha indicato come riferimento il limite massimo di 36 mesi previsto dal decreto ILVA.
Oggi Taranto è già “strategica”
Questo è importante. Non servirebbe nemmeno partire da zero: gli ex stabilimenti ILVA sono già ricompresi nella disciplina degli stabilimenti di interesse strategico nazionale.
Anche il decreto-legge del dicembre 2025, convertito nella legge n. 8/2026, è intitolato: “Misure urgenti per assicurare la continuità operativa degli stabilimenti ex ILVA” e opera proprio sulla disciplina degli stabilimenti ex ILVA di interesse strategico nazionale.
Nel settembre 2026 la Corte d’Appello di Milano ha confermato l’ordine di spegnimento degli impianti dell’area a caldo, ritenendo insufficienti le garanzie ambientali, quindi, la questione è: fino a che punto una nuova legge/decreto può imporre la continuità produttiva nonostante un provvedimento giudiziario di spegnimento?
La risposta è: può farlo, ma deve costruire un meccanismo costituzionalmente sostenibile.
Il modello più robusto sarebbe che il Governo dichiarasse e confermasse l’interesse strategico nazionale, adottasse misure straordinarie di sicurezza ambientale e industriale, stabilisse un programma vincolante di adeguamento e finanziasse gli interventi, prevedendo un termine determinato.
Il decreto dovrebbe stabilire che, durante quel periodo e alle condizioni fissate, la continuità produttiva prevale sul provvedimento di sequestro-spegnimento. È sostanzialmente la logica che la Corte costituzionale ha già riconosciuto nel caso ILVA.
C’è un’altra possibilità ancora più forte
Il Governo potrebbe intervenire non soltanto per salvare l’attuale configurazione degli altoforni, ma per dichiarare strategico l’intero ciclo nazionale dell’acciaio primario e finanziare una trasformazione: altoforno, EAF + DRI/HBI, in modo da sostenere: minerale/DRI, acciaio liquido, bramma, laminazione senza necessariamente mantenere indefinitamente la tecnologia attuale.
Questo avrebbe una logica giuridica e industriale diversa: non chiedere alla magistratura di ignorare l’ambiente, ma sostenere che la continuità della produzione strategica deve essere garantita attraverso una trasformazione tecnologica vincolante.
Questa è la distinzione cruciale: il bene strategico da proteggere non è necessariamente “l’altoforno di Taranto”, ma la capacità italiana di produrre acciaio primario e bramme.
L’acciaio primario, bene strategico
L’acciaio primario non è semplicemente una materia prima tra le altre; è il punto di origine di una lunghissima catena industriale, soprattutto per i prodotti piani di alta qualità.
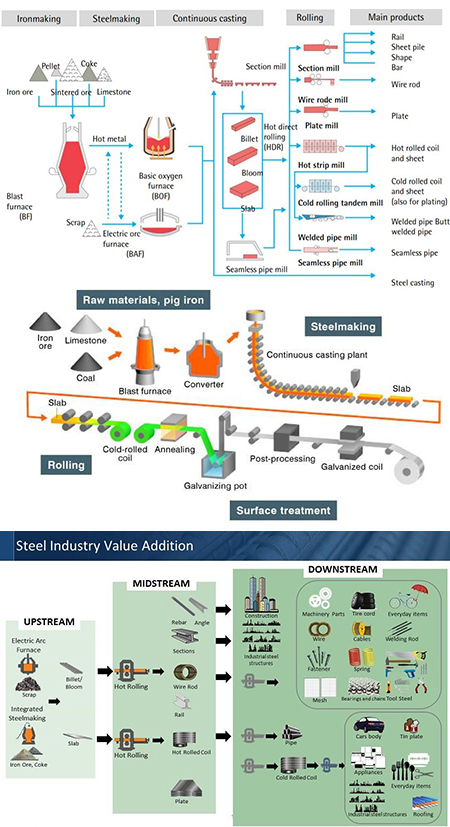
La filiera può essere rappresentata così.
Partiamo dal punto zero: acciaio primario
Il ciclo comincia dal minerale di ferro, sinter-pellet, altoforno, ghisa, convertitore, acciaio liquido, colata continua
L’acciaio liquido diventa principalmente: bramme – prodotti piani; blumi/billette – prodotti lunghi.
La bramma è quindi il vero collo di bottiglia per gran parte della siderurgia piana. La normativa e la documentazione tecnica europea distinguono proprio questa sequenza tra semilavorati e successive lavorazioni.
La sequenza dei prodotti piani è: bramma, laminazione a caldo, coil/lamiere, laminazione a freddo, coil laminato a freddo, zincatura / stagnatura / rivestimento, acciaio speciale per l’utilizzatore industriale
È esattamente il tipo di integrazione che esiste a Taranto: dalle bramme ai coil, poi laminazione a freddo, zincatura e tubifici.
Da qui partono le principali filiere industriali
Il valore strategico della bramma
La bramma è il nodo strategico dell’indipendenza o della dipendenza industriale del Paese.
La bramma (slab) è il semilavorato ottenuto dalla colata continua dell’acciaio liquido.
La cosa fondamentale è che la laminazione non può sostituire la produzione della bramma: il laminatoio trasforma la bramma, ma non la produce.
Quindi, se Taranto diventasse un grande laminatoio alimentato dall’estero, l’Italia conserverebbe una parte importante della trasformazione industriale, ma perderebbe il controllo del semilavorato da cui quella trasformazione dipende.
Una dipendenza impressionante
Nel 2025 l’UE ha importato circa 6,46 milioni di tonnellate di bramme. E l’Italia è stata di gran lunga il principale importatore europeo, con 2,633 milioni di tonnellate, cioè circa il 41% di tutte le bramme importate dall’UE.
E soprattutto possiamo vedere da dove arrivavano.
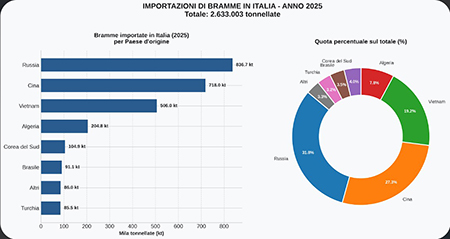
Dati Eurostat elaborati da Kallanish/EUROMETAL.
Questo significa che già oggi l’Italia è il grande hub europeo dell’importazione di bramme.
E c’è un particolare ancora più interessante: Russia, più Cina, più Vietnam valgono circa 2,06 milioni di tonnellate, cioè quasi il 78% delle bramme importate dall’Italia nel 2025.
Nel 2025 la Russia era il principale fornitore dell’Italia, con 837.000 tonnellate, ma l’UE ha deciso il progressivo phase-out delle importazioni russe di acciaio, comprese le bramme, con la conclusione delle disposizioni transitorie entro il 30 settembre 2028.
Quindi? Se non compreremo più bramme dalla Russia, le compreremo dalla Cina, aprendo le porte al Dragone per decidere della filiera dell’acciaio primario in Italia, la qual cosa significa consegnarci mani e piedi a Pechino.
Consegnarci alla Cina, la strategia che sta dietro alla chiusura di Taranto?
Se la Russia viene eliminata dalle follie UE, da chi potrebbe arrivare la bramma? La risposta è netta: dalla Cina, che è già il secondo fornitore dell’Italia: 718.000 t nel 2025.
La Cina è naturalmente il più grande produttore siderurgico mondiale: nel 2025 ha prodotto circa 961 milioni di tonnellate di acciaio grezzo, contro 164,9 Mt dell’India, 82 Mt degli USA e 67,8 Mt della Russia.
Il problema è pertanto strategico: l’Italia dipende dalla Cina per il semilavorato e così il Bel Paese diventa dipendente da un concorrente sistemico dell’Occidente.
Il Vietnam nel 2025 ha esportato 506.016 t verso l’Italia e ha prodotto, sempre nel 2025, circa 24,7 Mt di acciaio grezzo, avendo già sviluppato una siderurgia integrata competitiva sui prodotti piani. Per l’Italia sarebbe però un fornitore geograficamente lontano.
Nel 2025 l’Algeria ha già esportato verso l’Italia 204.801 tonnellate di bramme.
L’ingresso dell’Algeria nel mercato europeo delle bramme è stato rilevante: nel 2025 ha esportato complessivamente 208.287 t verso l’UE.
Per distanza geografica è completamente diverso da Cina o Vietnam e quindi sarebbe teoricamente molto più naturale costruire una filiera mediterranea.
Ma qui emerge un’altra questione: chi controlla la produzione e con quale tecnologia, energia e capacità futura?
La produzione di acciaio primario in Algeria è controllata principalmente da tre grandi poli industriali:
1. Tosyalı Algérie (Gruppo Tosyalı Holding) – Attore di maggioranza e leader di mercato, che è una filiale controllata dal colosso siderurgico turco Tosyalı Holding.
2. AQS (Algerian Qatari Steel) – Joint-venture statale/internazionale, joint venture composta al 49% dall’azienda di Stato algerina IMETAL (Gruppo pubblico algerino dell’acciaio) e al 51% da partner del Qatar (attraverso Qatar Steel International e Qatar Mining).
3. SIDER El Hadjar (Gruppo IMETAL) – Polo statale storico, proprietà: 100% statale, gestito dal gruppo pubblico algerino IMETAL tramite la controllata SIDER.
Il Brasile è probabilmente il grande candidato occidentale/atlantico, in quanto ha esportato verso l’UE circa 669.000 t di bramme nel 2025 e verso l’Italia circa 91.000 t.
Il mercato mondiale delle merchant slabs è circa 25 Mt/anno, e CRU indica Russia, Brasile e Iran come i tre principali esportatori nel 2025.
Nel settore dell’acciaio e della siderurgia, CRU (Commodities Research Unit, fondata come CRU Group) è una delle più importanti e influenti agenzie indipendenti di analisi di mercato, consulenza e rilevazione dei prezzi (Price Reporting Agency – PRA) a livello mondiale.
Il Brasile avrebbe quindi una caratteristica importante, ma la distanza è enorme rispetto a Taranto.
La Turchia è un altro candidato mediterraneo. Nel 2025 ha mandato in Italia circa: 85.500 t di bramme e dispone di importanti produttori integrati di acciaio piano.
Nel mondo la produzione siderurgica è enorme, ma la merchant slab market è molto più piccola: circa 25 Mt nel 2025 secondo CRU.
Il nodo di Taranto
Se Taranto producesse internamente, diciamo, 4 Mt/anno di acciaio, potrebbe produrre internamente una quantità corrispondente di bramme per alimentare i propri laminatoi.
Se invece diventasse un laminatoio, Taranto avrebbe bisogno di circa 3–4 Mt/anno di bramme estere, a seconda delle rese metallurgiche e del mix produttivo.
E quindi l’Italia dovrebbe sostituire una capacità primaria nazionale con una nuova domanda strutturale sul mercato internazionale delle bramme.
Non stiamo parlando quindi di importare qualche migliaio di tonnellate. Stiamo parlando di milioni di tonnellate l’anno.
L’Italia continuerebbe a produrre laminati e a trasformare l’acciaio, ma non controllerebbe più il semilavorato fondamentale da cui quei laminati vengono prodotti.
È una dipendenza enorme che fa i conti anche con guerra, sanzioni, crisi marittima, blocco di Suez, aumento dei noli, embargo, dazi, scarsità mondiale. Il laminatoio italiano può trovarsi con gli impianti perfettamente funzionanti, ma senza bramme da laminare.
Ed è proprio per questo che la bramma ha un valore strategico superiore a quello che suggerisce il suo semplice valore commerciale.
Vogliamo che l’Italia continui ad avere una capacità propria di trasformare materia prima in acciaio e bramma, oppure accettiamo che il laminatoio italiano diventi strutturalmente dipendente da una capacità siderurgica estera?
E la risposta cambia completamente il significato industriale della trasformazione di Taranto in semplice laminatoio.
La questione riguarda il futuro produttivo del Paese
Una fonte parlamentare riporta la distribuzione degli utilizzatori dell’acciaio in Italia:
| Settore | Quota della domanda di acciaio |
| Costruzioni | 36,5% |
| Meccanica | 20,2% |
| Prodotti in metallo | 18,7% |
| Automotive | 17,1% |
| Elettrodomestici | 3,2% |
| Altri mezzi di trasporto | 2,7% |
| Altri | 1,5% |
Quindi oltre il 90% della domanda di acciaio si concentra sostanzialmente in quattro grandi blocchi: costruzioni – meccanica – prodotti metallici – automotive.
E CDP (Cassa depositi e prestiti) evidenzia una distinzione tecnologica importante: il ciclo integrale produce prevalentemente laminati piani destinati a veicoli, navi, aeromobili ed elettrodomestici; mentre la siderurgia elettrica italiana è storicamente molto più orientata ai prodotti lunghi, come travi, tondo, ferramenta e vergella.
Questo significa che non puoi semplicemente sostituire Taranto con un qualsiasi forno elettrico italiano.
Il problema riguarda soprattutto le filiere che hanno bisogno di acciai piani di qualità e bassa presenza di elementi residui.