
di Marco Sarli
Come ho già avuto modo di scrivere in un articolo precedente su questa testata, l’errore più grande che potrebbe commettere l’Unione europea sarebbe di sottovalutare il carattere strategico delle ultime mosse di Donald J. Trump, le ultime in materia di dazi, come mosse improvvisate o quasi voce dal sen fuggita.
Sempre nello stesso articolo affermavo che oltre ai tecnici di cui si contorna, il cuore della strategia dell’ex palazzinaro gli è suggerita da menti raffinatissime poste nettamente al di sopra del suo stretto entourage, dei banchieri più o meno globali, dei grandissimi imprenditori delle Big Seven dell’Hi Tech e compagnia cantante. Così come molto limitato appare l’apporto dei vari Rothschild, Soros e gli eredi dei Rockefeller e del boss della pur potentissima Blackrock, un’entità che gestisce patrimoni per oltre 12 mila miliardi di dollari.
Certo, il suo ministro del Tesoro (negli USA denominato Segretario di Stato al Tesoro) Bennent è certamente uno che se ne intende di cambi e valute, essendo stato uomo di punta in Europa della società di George Soros nei primissimi anni Novanta, quando, con un rigore a porta vuota determinato dai molto esigui margini di oscillazione previsti dall’allora Sistema Monetario Europeo, portò a casa lo scalpo della sterlina britannica e della povera lira italiano costrette dopo una difesa vana e un prosciugamento delle relative riserve valutarie, a svalutare in un solo colpo del 15 per cento, una botta che, almeno per la lira italiana, mise una pesante ipoteca sulle possibilità di ingresso nell’euro sin dalla prima fase.
Certo, non siamo più nel 1985, quando gli Stati Uniti d’America “costrinsero” il potentissimo Giappone, un Paese che inondava delle sue automobili e delle altre sue merci i mercati dell’Occidente tutto, ottenendo in una sola notte che lo yen passasse dall’infimo cambio di 150 yen per dollaro all’assai più realistico valore di 100 yen per dollaro.
Erano davvero altri tempi e il Paese che aveva sconfitto, seppur a caro prezzo, il molto nazionalistico Giappone e che era riuscito nel doppio capolavoro di costringerlo a rinunciare ad avere un vero esercito e che vide il “Governatore” Generale Mc Arthur dettare ai tremebondi membri della Dieta giapponese il testo della nuova Costituzione, procedura davvero insolita a cui si opposero soltanto gli studenti e i comunisti.
Nel corso degli incontri “segretissimi” a Mar a Lago (il vero centro di affari di Trump che evidentemente considera la Casa Bianca poco più che un ufficio di rappresentanza e un luogo dove esternare ad ormai molto compiacenti giornalisti anche il più piccolo successo conseguito dalla sua amministrazione 2.0) le cose non devono essere andate tanto bene perché né l’Unione europea, né la Gran Bretagna, né il Giappone, né tantomeno i plenipotenziari cinesi hanno accettato di procedere a quella significativa rivalutazione delle rispettive valute, che, nel caso della Cina, avrebbero direttamente o indirettamente coinvolto i Brics Plus e lo stuolo di Paesi in lista di attesa per l’adesione o i tanti Paesi che sono sotto l’influenza a vario titolo della Repubblica Popolare Cinese e della Federazione Russa.
Sia detto per inciso, i recentissimi movimenti dell’oro, ovviamente se confermati, starebbero a significare che i target del tutto segreti che Brics e simpatizzanti si sono dati per l’acquisizione del metallo giallo sono raggiunti o sono prossimi ad esserlo, il che trasforma i recenti massimi in una resistenza che rende difficile ipotizzare a quale livello si situi il supporto.
Accanto al progetto di una banca centrale e di una nuova valuta, i Brics Plus e la loro sempre più estesa area di influenza stanno allargando a dismisura il numero di banche che aderisce al sistema di pagamenti alternativo allo SWIFT, un numero che da poche decine è oramai al di sopra delle 1.200 unità e, come riesce bene alla Cina. Si tratta di un sistema infinitamente più veloce di quello tradizionale, anche se ha come limite la denominazione che include il Renminbi cinese nel suo riferimento.
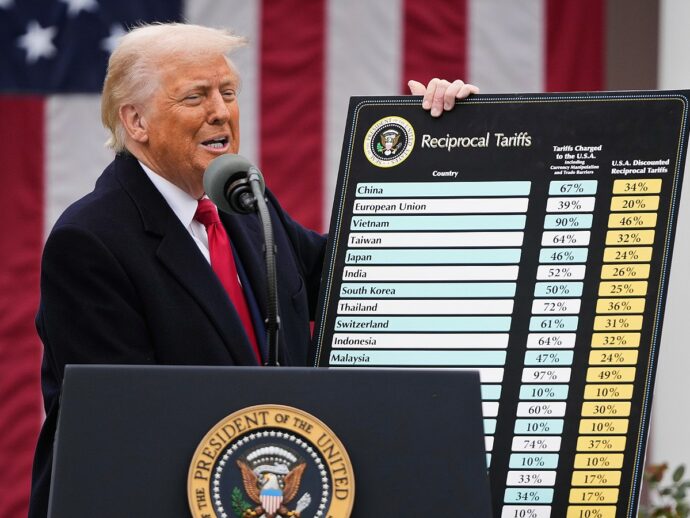
Sempre grazie ai suoi preziosi quanto misteriosi ”suggeritori”, Trump, a fronte dell’indocilità delle diverse aree valutarie (tre ma in procinto in tempi alquanto rapidi di diventare quattro), ha deciso di tagliare la testa al toro e di imporre dazi generalizzati del 20 per cento all’Europa, di solo il 10 per cento a quella Gran Bretagna retta da un Sovrano del quale ha evidente soggezione, tariffe doganali più che doppie di quelle imposte alla Cina e via discorrendo ad un’altra quindicina di Paesi, dichiarandosi al contempo disponibile ad avviare negoziati, purché gli stessi producano risultati molto interessanti per gli States.
E’ evidente che questa mossa fa rientrare dalla finestra la sua richiesta di svalutazione competitiva del dollaro, innescando, tuttavia, sfracelli sui mercati che sono in realtà legati al fatto che, come sostenevo due anni e mezzo fa su questo stesso giornale con un articolo dal titolo “Sinistri scricchiolii” che evidenziava l’esistenza contemporanea di ben quattro gigantesche bolle speculative, i mercati azionari, in primis, quello statunitense e con particolare riferimento alle Big Seven dell’Hi Tech, ma più in generale allo S&P’s 500 presentavano quelle valutazioni francamente esagerate che avevano indotto alla fuga Warren Buffett e gli altri multi miliardari, le Investment banks, le banche più o meno globali, le grandi compagnie di assicurazione e via discorrendo, una fuoriuscita avviatasi all’inizio di gennaio dello stesso 2023 e che ha lasciato col cerino in mano i piccoli e medi investitori che investivano sull’azionario sia direttamente che via fondi di investimento e polizze vita caso vita.
E’ evidente che si è creata una situazione nella quale i piccoli e medi investitori che per loro stessa natura non hanno gli strumenti per reggere ad una situazione che sta avendo e non dai dazi di Trump ma dall’inizio dell’anno di grazia 2025 perdite molto significative degli indici principali sia statunitensi che, per la comunicazione che c’è tra i diversi mercati azionari anche in Europa e in Asia, con l’aggravante per il Giappone dei micidiali sistemi automatici collegati alle variazioni delle operazione di carry trading anche in presenza di piccoli rafforzamenti dello yen o la prospettiva sempre più fondata di rialzi dei tassi ufficiali di interesse nipponici dovuti all’inedita situazione di un inflazione che si aggira sul tre per cento a fronte di tassi ufficiali ancora allo 0,25 per cento.
I consiglieri ufficiali di Trump, a parte Bennent, non si sono mai misurati, da posizioni di alta responsabilità, con gli altissimi marosi della Tempesta Perfetta, anche se sono molto sensibili alle lamentazioni di Jamie Dimon boss di J.P. Morgan Manhattan Chase (che capitalizza da sola quanto le prime dieci banche europee, Gran Bretagna ovviamente inclusa), di Bnak of America, di Wells Fargo, di Morgan Stanley della stessa potente ma ancor più preveggente Goldman Sachs, tutti a strillare contro quel po’ di regole che imposto ai suoi tempi Mario Draghi e volte a mettere un po’ d’ordine in quello che Nicholas Sarkozy chiamava il grande casinò della finanza globale, e lamentandosi dell’eccessivo rigore degli stress test imposti da quella Federale Reserve il cui capo Trump vorrebbe si togliesse di torno.
La situazione sui mercati europei ed asiatici, incluso quello australiano e neo zelandese, vedono relativamente meno esposta la classe media che destina gran parte della ricchezza finanziaria all’acquisto di immobili, ai titoli di Stato, dove esiste al risparmio postale ed in quota non molto significativa ai mercati azionari, mentre negli Stati Uniti il 68 per cento della ricchezza finanziaria (riferibile quasi esclusivamente alla classe medio alta, i cosiddetti affluent) è direttamente o indirettamente investita a Wall Street ed è quindi facile capire come l’americano medio stia vivendo queste terribili, ancorché ampiamente prevedibili, giornate di patemi d’animo.
C’è poi, come sempre capita quando le amministrazioni USA si susseguono, un aspetto di teoria economica che ho ampiamente sviluppato ne “Il gran nocchiero”, prima biografia organica di Mario Draghi, nel quale si vedono due eserciti contrapposti di Premi Nobel per l’Economia (ognuno dei quali assomma di una trentina di economisti che hanno conseguito l’ambito titolo) e che, in estrema sintesi, può essere ricondotto alla teoria neokeneysiana e che ha come roccaforte il prestigioso Massachusetts Insitute of Technology, mentre dall’altra, in varie sfaccettature c’è la scuola della Nuova Macroeconomia Classica, che ha come roccaforte la Scuola di Chicago e che se avesse imperato ai tempi della Tempesta Perfetta avrebbe lasciato fare al Dio Mercato con le ferali conseguenze che ognuno può ben immaginare.
Ora, il capo dei consiglieri economici della Casa Bianca, allievo prediletto di un altro docente che svolgeva tale funzione ai tempi di Ronald Reagan, si discosta leggermente dal pensiero della scuola di Chicago e non solo perché si è laureato a Boston, ma perché ha potuto toccare con mano che nel secondo millennio la Teoria del Banditore di Walras funziona poco e può produrre molti e forse incalcolabili danni e cosi la curva di Laeffer e tante altre diavolerie di quel pensiero che, dopo il crollo del !929, tanti lutti addusse agli Achei, portando ad una disoccupazione di decine di milioni di americani, situazioni un po’ contrastata dal New Deal di Roosevelt, ma soprattutto dallo sforzo bellico prima in soccorso dei quasi soccombenti britannici e poi dall’intervento diretto statunitense a seguito dell’attacco giapponese a Pearl Harbour.
Tornando al titolo di quest’articolo, la situazione che si prospetta è quella di un parziale accoglimento di quella svalutazione competitiva del dollaro accompagnata forse da un dimezzamento delle barriere tariffarie imposte dagli Stati Uniti d’America, ma la situazione che si presenta quarant’anni dopo l’accordo del Plaza è che, come sostiene il potentissimo boss di Blackrock, ad essere oggi messi fortemente in discussione sono la supremazia del dollaro sia come valuta di riserva ed ancor più come valuta largamente dominante negli scambi commerciali.