Fattori di incertezza dovuti al conflitto in Medio Oriente e alle conseguenti ripercussioni sui prezzi delle materie prime energetiche
La Banca d’Italia ha pubblicato le previsioni macroeconomiche per l’Italia nel triennio 2026-28, che di seguito si riportano.
Questa nota presenta le proiezioni macroeconomiche per l’Italia nel triennio 2026-28 elaborate dagli esperti della Banca d’Italia1.
Il quadro previsivo rimane fortemente dipendente dall’evoluzione del
conflitto in Medio Oriente e dai suoi effetti sui prezzi delle materie prime e sui prodotti raffinati.
Nello scenario di base l’andamento dei prezzi del petrolio e del gas naturale è, come di consueto, fissato sulla base delle più recenti quotazioni nei mercati a pronti e a termine.
Sintesi
I principali risultati sono i seguenti.
• Si stima che il PIL dell’Italia aumenti dello 0,9 per cento quest’anno, dello 0,7 il prossimo e dello 0,8 per cento nel 2028. Al netto della correzione per le giornate lavorative, l’aumento nei tre anni sarebbe rispettivamente dell’1,0, dello 0,7 e dello 0,6 per cento.
L’attività economica beneficerebbe di un andamento favorevole della domanda estera. Quella interna risentirebbe del rincaro dell’energia e dei maggiori costi di finanziamento, che frenerebbero la spesa delle famiglie
e i piani di investimento delle imprese.
• Si valuta che l’inflazione al consumo aumenti al 3,2 per cento nella media del 2026, sospinta dalla componente energetica, e scenda al 2,4 nel 2027 e all’1,7 per cento nel 2028. L’inflazione di fondo rimarrebbe sostanzialmente stabile intorno al 2 per cento lungo l’orizzonte previsivo.
• L’incertezza su queste proiezioni è elevata, in particolare in connessione con l’evoluzione del conflitto mediorientale. Le conseguenze di andamenti differenti dei prezzi delle materie prime sono esaminate in scenari alternativi.
Il quadro previsivo
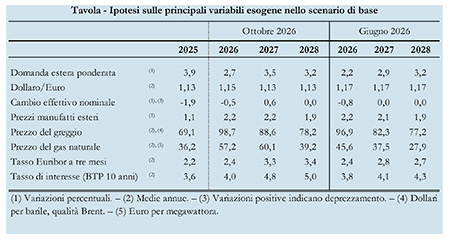
Le proiezioni sono formulate sulla base delle informazioni disponibili al 9 ottobre. Nello scenario di base i prezzi del petrolio si collocano a 114 dollari al barile e quelli del gas naturale a 76 euro a megawattora nella media del quarto trimestre di quest’anno, per poi scendere nel periodo di previsione (cfr. il riquadro Le ipotesi).
L’aumento dei tassi di interesse di mercato si trasmette gradualmente ai costi dei finanziamenti a imprese e famiglie nel corso dell’orizzonte previsivo.
Lo scenario tiene inoltre conto delle informazioni sull’andamento dei conti pubblici contenute nel Documento programmatico di finanza pubblica (DPFP) approvato lo scorso 2 ottobre, nonché di quelle relative alle misure di aumento delle spese per la difesa e la sicurezza energetica.
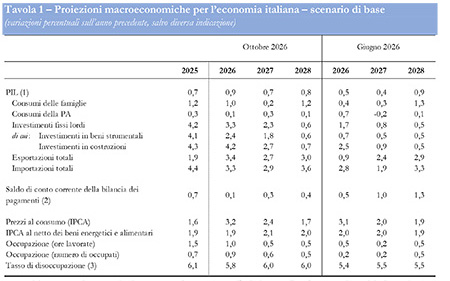
In media d’anno il PIL aumenterebbe dello 0,9 per cento nel 2026, dello 0,7 nel 2027 e dello 0,8 nel 2028 (Tav. 1). Il protrarsi del conflitto in Medio Oriente e il conseguente aumento dei prezzi dei beni energetici inciderebbero negativamente sulle prospettive di crescita a breve termine, comprimendo la domanda interna nei prossimi trimestri.
L’attività economica tornerebbe a rafforzarsi nella seconda metà del 2027, in concomitanza con la progressiva attenuazione delle pressioni inflazionistiche.
Rispetto alle proiezioni pubblicate in giugno, la crescita del prodotto è stata rivista al rialzo di 0,4 punti percentuali nel 2026 e di 0,3 nel 2027, e al ribasso di 0,1 punti percentuali nel 2028.
La revisione al rialzo nel 2026 riflette principalmente un impatto della crisi mediorientale nei primi due trimestri dell’anno in corso meno marcato di quanto previsto a giugno, nonché un andamento favorevole degli
investimenti legati alla transizione digitale ed energetica e, nel trimestre estivo, del turismo.
Le misure di spesa per la difesa e l’energia programmate dal Governo contribuirebbero a sostenere l’attività economica nel prossimo biennio; nel 2028, l’impulso derivante da tali misure sarebbe più che compensato dagli effetti dei maggiori tassi di interesse.
Fonte: elaborazioni su dati Banca d’Italia e Istat. Quadro previsivo per l’Italia basato sulle informazioni disponibili al 9 ottobre (per
la formulazione delle ipotesi tecniche e per i dati congiunturali).
(1) Per il PIL e le sue componenti, variazioni stimate su dati trimestrali destagionalizzati e corretti per il numero di giornate
lavorative. Senza tale correzione il PIL crescerebbe dell’1,0 per cento nel 2026, dello 0,7 nel 2027 e dello 0,6 nel 2028. – (2) In
percentuale del PIL. – (3) Medie annue, valori percentuali.
Nelle nostre stime, i consumi si indeboliscono nella seconda parte dell’anno in corso e nel 2027, risentendo principalmente dell’erosione del reddito reale dovuta alla maggiore inflazione, per poi riprendere vigore nella parte finale del triennio di previsione.
Gli investimenti continuano a espandersi, ma rallentano sensibilmente nel 2028, frenati dall’aumento dei costi di finanziamento. La crescita delle esportazioni è sostenuta dal buon andamento della domanda di prodotti italiani nei principali mercati di destinazione, ma rimane inferiore a quella degli scambi internazionali, che sono trainati dalla filiera dei beni ad alta tecnologia (in particolare quella dell’intelligenza artificiale), alla quale il nostro Paese partecipa in misura ancora limitata.
Prosegue la crescita dell’occupazione e il tasso di disoccupazione si mantiene pressoché stabile lungo l’orizzonte previsivo, attorno al 6 per cento.
Si stima che l’inflazione, misurata con l’indice armonizzato dei prezzi al consumo, si collochi al 3,2 per cento nella media del 2026, per poi scendere al 2,4 nel 2027 e all’1,7 per cento nel 2028.
L’aumento dell’inflazione quest’anno è in larga misura riconducibile alle pressioni derivanti dai rincari dei beni energetici, che si esaurirebbero nel corso del prossimo anno.
Si valuta che la trasmissione di questi rincari ai prezzi degli altri beni e dei servizi rimanga limitata, in un contesto di pressioni della domanda
aggregata nel complesso moderate. Anche gli effetti di retroazione sulle retribuzioni sarebbero contenuti e graduali.
Al netto delle componenti alimentare ed energetica, l’inflazione si colloca intorno al 2 per cento lungo tutto l’orizzonte di previsione.
Rispetto alle previsioni pubblicate in giugno, l’inflazione è stata rivista al rialzo di 0,1 punti percentuali nell’anno in corso e di 0,4 nel 2027 per effetto dei più elevati prezzi dei beni energetici.
Nel 2028 revisione è al ribasso di 0,2 punti percentuali per via di effetti base negativi più marcati derivanti dalla riduzione delle quotazioni energetiche.
I fattori di incertezza
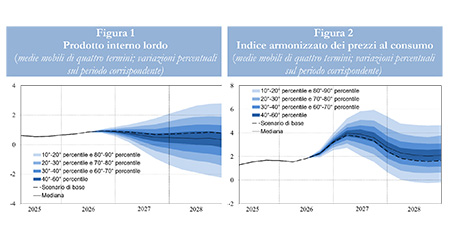
L’incertezza che circonda le proiezioni resta elevata (Figg. 1 e 2).
L’andamento dell’attività economica e dell’inflazione dipenderà in misura rilevante dagli sviluppi del conflitto in Medio Oriente e dalle conseguenti ripercussioni sui prezzi delle materie prime energetiche: il perdurare di quotazioni elevate potrebbe determinare un’inflazione ancora più alta e persistente e comprimere la crescita.
L’attività potrebbe inoltre risentire di ulteriori rialzi dei rendimenti dei titoli a lungo termine sui mercati globali e di correzioni dei mercati azionari internazionali connesse con un possibile rallentamento degli investimenti legati all’intelligenza artificiale.
Sviluppi più favorevoli potrebbero derivare da una discesa più rapida dei prezzi delle materie prime a seguito di una risoluzione del conflitto e da un andamento più favorevole dei tassi a lungo termine.
Sono stati esaminati ipotetici scenari alternativi sull’evoluzione della crisi in Medio Oriente, caratterizzati da andamenti diversi dei prezzi delle materie prime, definiti in linea con la metodologia utilizzata dalla BCE per gli scenari riferiti all’area dell’euro2 (Tav. 2).
In uno scenario severo, che presuppone rincari particolarmente marcati delle materie prime, la crescita del PIL è inferiore a quella dello scenario di base per quasi 2 punti percentuali cumulativamente nel triennio di previsione; l’inflazione è più elevata per oltre 3 punti percentuali, concentrati soprattutto nel 2027.
In uno scenario avverso, ma meno estremo, gli effetti sull’attività economica e l’inflazione sarebbero qualitativamente analoghi, ma più contenuti.
In uno scenario più favorevole, in cui l’andamento dei prezzi energetici sarebbe più moderato che nello scenario di base, la crescita è più elevata, per 0,4 punti percentuali cumulativamente nel triennio; l’inflazione scendere di circa mezzo punto percentuale.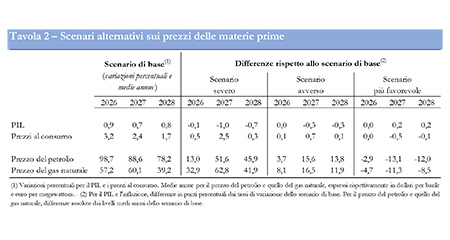
Tavola 2
Riquadro – Le ipotesi
Le ipotesi sui tassi di cambio, i prezzi delle materie prime e i tassi di interesse hanno natura tecnica; riflettono gli andamenti impliciti nelle quotazioni di mercato disponibili al 9 ottobre.
Le stime dei conti pubblici alla base dello scenario tengono conto della legge di bilancio per il triennio 2026-28, nonché delle informazioni desunte
dal Documento programmatico di finanza pubblica (DPFP) approvato lo scorso 2 ottobre.
Note
1 Le proiezioni riportate in questa nota non sono parte di un esercizio congiunto dell’Eurosistema, a differenza di quelle di giugno e dicembre.
2 Cfr. sul sito della BCE: Proiezioni macroeconomiche per l’area dell’euro formulate dagli esperti della BCE, settembre 2026.