
di Giuli Galetti
Una lettura di ciò che è avvenuto nel “Liberation Day” indica la volontà di Trump scatenata nel correggere gli squilibri commerciali di cui, a suo avviso, gli Usa sono “una vittima”.
Una volta corrette le penalizzazioni, esse genereranno nuove entrate con cui compensare i tagli alle tasse e ripianare il deficit più alto del mondo, quest’ultimo spesso nemmeno menzionato (forse per piaggeria o convenienza) da chi come l’Europa sottoscrive la quantità di bond più elevata per finanziarlo.
Giappone e Cina si sono defilati da anni e oggi la UE detiene la quota più importante del debito americano. Erano 3.600 miliardi nel 2013 i bond nelle pance europee, sono saliti a 13.100 miliardi nel 2024, quasi pari al prodotto interno lordo della zona euro.
Un anno di PIL per finanziare i debiti USA.
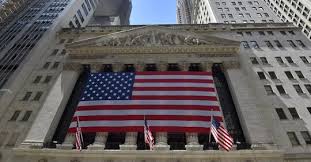
Abbiamo comprato di tutto noi europei: non solo quote del debito americano: fondi statunitensi, azioni di società quotate a Wall Street, debito di corporations.
Dal 2013 al 2024, il valore delle azioni quotate a New York in mano a soggetti dell’area euro è salito da 1.800 a 6.500 miliardi: un incremento senza precedenti, azioni in gran parte concentrate sulle “Magnifiche Sette”, i grandi gruppi tecnologici che da soli valgono un quarto di tutta la borsa americana. Così l’Europa ha aiutato le Big Tech a crescere di valore, riutilizzato dalle Big Tech per inglobare (senza fatica) migliaia di altre aziende tecnologiche. Alla costruzione del dominio di Elon Musk, Mark Zuckerberg e Jeff Bezos, gli europei hanno portato il loro obolo.
Nel dipingere gli USA come vittima Trump non vuole riequilibrare alcunchè, anche perchè se si inseriscono i servizi nel computo dello scambio commerciale, è l’Europa ad essere in rosso (dal 2021) rispetto agli USA. Un particolare ignorato nella rutilante messa in scena del “Liberation Day”
La prima reazione europea alle minacce di Trump, è stata conciliatoria. Von der Leyen ha proposto di aumentare l’acquisto di gas naturale liquefatto (gnl) dagli Stati Uniti, già triplicato nei tre anni di guerra russo-ucraina, e ha prorogato la sospensione delle misure ritorsive sui prodotti statunitensi fino al 14 aprile, nella speranza di disinnescare l’escalation. Dopotutto, nel primo mandato di Trump, l’Unione aveva raffreddato le ostilità commerciali con la promessa di acquistare più soia e più gnl…E nel 2017 aveva funzionato, questa volta, però, le cose sembrano andare diversamente. A nulla è valsa la visita del commissario Ue al commercio, Maros Sefcovic, volato a Washington giovedì scorso con un ramoscello d’ulivo.
È tornato a mani vuote… Era già tutto previsto (cit. Cocciante).
Questo attacco senza eccezioni alla UE rende difficile l’opera degli ingenui “pontieri” della prima ora, che pensavano di negoziare per se una posizione migliore degli altri 26 partner europei.
Orban e Meloni sono rimasti al palo, nonostante la frenesia iniziale, alla pari di Sefcovic ritornato con un pugno di mosche. Niente sconti per Tocai o Barolo trattati come fossero Champagne.
Giunti a questo punto, i 27 non possono che restare compatti, l’ipotesi di una trattativa singola, non avrebbe più peso negoziale di quanto ne avrebbero messi insieme. Urso e Tajani si sono già espressi nel merito.
Finora Bruxelles ha giocato secondo il classico copione della guerra commerciale, rispondendo ai dazi su acciaio e alluminio decisi da Trump con imposte equivalenti su prodotti iconici come Levis, Jack Daniels e Harley-Davidson.
Bruxelles potrebbe decidere di alzare la posta in gioco rispondendo lì dove l’America guadagna davvero, inasprendo le regole che disciplinano le Big Tech, o le principali banche americane magari rallentando il rilascio di licenze per operare nell’Ue. Meta, Google, Amazon o X, JP Morgan, Bank of America.
Quello che è certo, in questo panorama incertissimo, è il prezzo che pagheremo collettivamente (Usa in testa) per una guerra di dazi incrociati tra due economie così profondamente integrate.