Quando 10.000 futuri aiutano a decidere nel presente
Qualche tempo fa ho concluso un Master universitario di II livello in Teorie delle Scienze Matematiche. Per chi insegna, tornare dall’altra parte della cattedra è sempre utile: a volte tornare studenti aiuta.
Durante quel percorso ho lavorato sulla simulazione di modelli matematici predittivi avanzati, utilizzandone alcuni anche per la tesi finale.
L’idea fondamentale è semplice da spiegare: la matematica predittiva non cerca necessariamente il futuro. Costruisce migliaia di futuri possibili e misura quanto ciascuno sia plausibile.
Prendiamo l’economia.
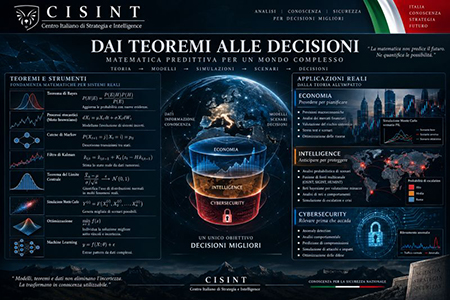
Immaginiamo un modello alimentato da 30 o 50 variabili: PIL, inflazione, tassi, occupazione, credito, produzione industriale, petrolio, gas, export, spread, consumi.
Con una simulazione Monte Carlo posso eseguire il modello 10.000, 100.000 o anche un milione di volte, modificando gli input secondo determinate distribuzioni statistiche.
Se su 10.000 simulazioni, 2.700 producono due trimestri consecutivi di contrazione, il modello restituisce un’indicazione immediatamente comprensibile: in quelle specifiche condizioni, quello scenario compare nel 27% delle simulazioni. Non è una profezia. È una misura quantitativa del rischio.
Nell’intelligence possiamo applicare la stessa logica. Supponiamo di osservare 20 indicatori: spostamenti di unità militari, aumento del traffico ferroviario, immagini satellitari, attività portuale, NOTAM, prezzi energetici, dichiarazioni politiche, cyberattività e OSINT.
Se arrivano nuove informazioni, un modello bayesiano aggiorna continuamente le probabilità. Uno scenario inizialmente valutato al 15% potrebbe salire al 35% dopo un’anomalia logistica e al 60% quando questa viene confermata da ulteriori indicatori indipendenti.
Nel cyber i numeri diventano enormi. Una rete può produrre milioni di eventi al giorno. Il problema è trovare, dentro quella mole di dati, le poche sequenze realmente anomale.
Machine learning, clustering e modelli temporali possono stabilire che un comportamento si discosta, per esempio, di diverse deviazioni standard dalla normalità e merita quindi attenzione immediata.
ARIMA e VAR studiano le serie temporali; le catene di Markov descrivono il passaggio probabilistico fra stati; i filtri di Kalman stimano variabili nascoste partendo da misurazioni rumorose; Monte Carlo esplora migliaia di scenari; le reti bayesiane aggiornano le probabilità quando arrivano nuove evidenze.
È questo che trovo ancora affascinante di quel lavoro. Ovviamente la matematica predittiva non elimina l’incertezza: la trasforma in numeri, probabilità e scenari confrontabili.
Economia, intelligence e cybersecurity sembrano mondi lontanissimi, in realtà pongono alla matematica quasi la stessa domanda: con i dati che possiedo oggi, quanto è probabile ciò che potrebbe accadere domani?