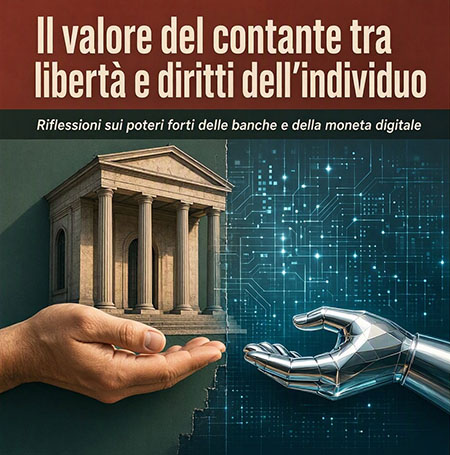
Riflessioni sui poteri forti delle banche e della moneta digitale
Quanto andremo a esporre potrà sembrare un ragionamento “complottista”, uno di quelli da reazionari della tecnologia e del progresso, ma riteniamo, invece, che certe riflessioni debbano essere fatte alla luce del quadro molto più complesso dei rapporti nascenti tra il denaro e il progresso tecnologico.
Sappiamo bene che il denaro come moneta di scambio viene introdotto dalla notte dei tempi – Assiri, Babilonesi, Egiziani – per favorire i rapporti tra le persone e dare un valore alle merci e ai servizi.
La moneta è strumento di scambio fungibile per eccellenza ed è, quindi, neutra rispetto all’insieme delle necessità collettive.
Sino a 40 anni fa era il solo mezzo di pagamento e l’unico modo fungibile per accedere a beni e servizi.
Da sempre stata considerata strumento di distribuzione della ricchezza e scambi di beni e servizi.
Con lo sviluppo tecnologico i cittadini si sono adattati alle carte di credito o di debito che, attraverso lettori, sostituiscono la moneta e fanno transitare il denaro in modo immateriale da chi compra a chi vende, da chi chiede un servizio a chi lo presta.
Per fare questo occorre che i cittadini abbiano un conto corrente e una carta di credito e un POS (professionisti e ditte), strumento atto ai pagamenti elettronici.
Alcuni popoli, gli anglosassoni in particolare, si sono abituati da subito a tale strumento, mentre quelli latini hanno fatto fatica ad avvicinarcisi, ma, con il tempo, ciò è avvenuto.
Il COVID e gli acquisti online che si sono moltiplicati in questi anni di fatto hanno favorito, in modo spropositato, l’abitudine ad acquistare senza l’uso del denaro contante.
Lo sforzo fatto dalle banche in questo senso è stato ciclopico, perché gli interessi in gioco erano e sono enormi; banche e assicurazioni guidano, infatti, l’economia.
La moneta elettronica è un affare immenso a livello planetario.
Le banche e tutto il mondo del mercato digitale hanno sempre più spinto ad acquisti non prevalentemente, ma esclusivamente con moneta elettronica.
Gli affari sono enormi e vanno a ricadere in modo positivo sulle banche, che concretizzano utili dalle transazioni e sulle aziende – Amazon e affini – le quali sono certe delle transazioni.
Sino a qui si potrebbe dire poco; tutto molto scontato e in linea con l’idea che il digitale non solo sia il futuro ma sia l’unico futuro possibile.
Le banche hanno un loro tornaconto, ma mettono in atto un servizio e le aziende del digitale hanno un loro utile, ma mettono in gioco i loro beni e servizi.
Sembrerebbe tutto a posto, ma così riteniamo non sia.
Appare evidente che un sistema così fatto costringe, con assoluta necessità, il cittadino a munirsi di un conto corrente e, attraverso esso, fare i vari pagamenti.
Non è solo la violazione della privacy, che è una delle prime conseguenze, ma ormai possiamo dire che essa sia una mera chimera, ma soprattutto, l’utilizzo dei dati personali, quando anche non il furto o l’illecito utilizzo di essi.
L’acquisto digitale comporta una tracciabilità che individua il soggetto e lo espone, per sempre, nel mondo telematico e virtuale del digitale in senso lato.
La presenza di una moneta digitale e la nascita di banche non fisiche, ma solo su internet apre la strada a una moneta che non è più apprezzata come tale, ma considerata merce.
La moneta fisica, tra l’altro, ha anche il valore di dare un concreto fine all’operazione di acquisto e vendita.
Il contante, al contrario della moneta digitale, è espressione di diritti e di libertà.
Non c’è tracciamento tra venditore/acquirente e modi di pagamento del compratore.
La questione è molto rilevante, perché incide anche sulla concreta possibilità che gli Stati effettuino controlli indebiti sul conto corrente quando non addirittura non anche dei prelievi forzosi (in Italia negli anni ‘90 con il Governo Amato, il “dott. Sottile”).
Ecco perché la non tenuta di un conto corrente e la non tenuta di una carta di credito crea non libertà, ma sono viste come un comportamento opaco, elusivo, illecito o, addirittura, illegale.
Un comportamento, in definitiva, fonte di evasione contributiva.
La patologia vista come fisiologia dell’attuazione di una libertà è un’aberrazione dei diritti stessi.
Nella piena libertà di disporre del denaro proprio ci deve essere la piena libertà di disporre sia in forma digitale sia in forma contante.
Ma non può essere sottaciuto che anche nel commercio al minuto si esercita la “pressione” sull’utilizzo della carta con prezzi con decimali che, ormai, non vuole più nessuno.
Un caso?
Riteniamo proprio di no.
Non vi è alcuna legge che obbliga ad avere un conto corrente e non vi è alcuna legge che obbliga alla moneta digitale, ma chi si discosta da questi parametri è visto come un evasore, un soggetto anomalo, fuori dal contesto.
Invece, è vero il contrario.
La libertà è esercitare i propri diritti nella legge e nel rispetto altrui.
Utilizzare il proprio denaro in modo non necessariamente collegato a un conto corrente e una moneta digitale è un diritto inalienabile del cittadino, altrimenti, si insinua l’idea che siamo proni alla moneta digitale per fini diversi.
La praticità e le nuove generazioni sono gli alleati più potenti del denaro digitale: tutto è più semplice e più pratico ma tutto più controllato e, quindi, più asservito ai voleri (poteri) del sistema economico.
Non vi è dubbio che il denaro digitale sia più pratico, ma non deve essere imposto come unico strumento di transazione.
Le nuove generazioni sono il punto di forza del mercato digitale nel mondo.
Vanno con i loro telefoni a comprare la “roba” (Mazzarò – Verga), mentre conversano con un amico al telefono.
Leggerezza e irresponsabilità: questi i veicoli della forza della moneta digitale.
Il contante è, invece, fonte di piena libertà e di garanzie di anonimato nelle transazioni (acquisti ordinari).
Siamo abituati a pensare al contrario e siamo soliti a ritenere che non tutto ciò che agevola sia poi così positivo.
Siamo eretici perché le religioni non ci piacciono e tanto meno se queste religioni hanno un unico dio: il denaro.