La rete invisibile
Dopo le risorse, l’industria e le rotte, The Rest arriva alla parte meno visibile dell’ecosistema.
Denaro, conoscenza, fiducia, rischio e potere attraversano le stesse geografie, ma si muovono con tempi diversi. Intanto imprese e Stati osservano sempre più da vicino le proprie dipendenze.
La domanda iniziale cambia così prospettiva: West e Rest appaiono come nodi di una rete nella quale autonomia e dipendenza convivono.
Per tre tappe abbiamo seguito cose. Grano, petrolio, gas, minerali, fabbriche, computer, porti, ferrovie e navi.
Le abbiamo viste attraversare continenti e stretti, passare da un Paese all’altro e costruire una trama nella quale Cina, India, Russia, Golfo, Sud-est asiatico, Africa e America Latina apparivano sempre più collegati da relazioni costruite intorno ai rispettivi interessi.
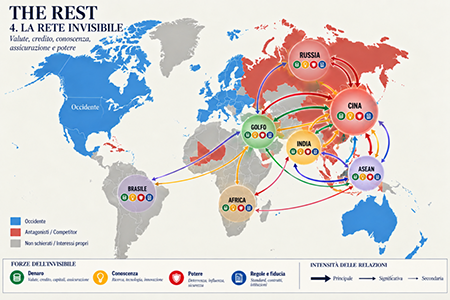
Sulle carte rimaneva quasi invisibile ciò che permetteva a quelle cose di muoversi. Una nave costruita in Cina può trasportare petrolio del Golfo verso l’India. Dietro quel viaggio ci sono una moneta, una banca, un’assicurazione, un contratto, tecnologie e regole.
Il pagamento deve arrivare, il contratto conservare valore, l’assicuratore rispondere. Alle cose si sovrappone un’altra trama, fatta di denaro, conoscenza, fiducia e potere.
Una merce viene consegnata, pagata e lo scambio può concludersi. Affidare capitale a un sistema finanziario, conservare riserve in una valuta, adottare uno standard o dipendere da una tecnologia strategica prolunga invece la relazione nel tempo. Comprare qualcosa e affidarsi a qualcuno sono due cose diverse.
Con il tempo arriva il rischio. La fiducia fra Stati e sistemi economici nasce dalla possibilità di prevedere, entro limiti ragionevoli, il comportamento futuro dell’altro. Cambiare una relazione costruita in questo modo richiede alternative credibili e spesso anni.
Questa vischiosità appare con chiarezza nel denaro. La Cina possiede alcune delle maggiori banche del mondo e il renminbi ha ampliato il proprio spazio negli scambi internazionali. Altri Paesi stanno costruendo collegamenti che consentono una maggiore utilizzazione delle valute locali.
Eppure, nel primo trimestre del 2026, il dollaro rappresentava ancora il 57,13 per cento delle riserve valutarie mondiali dichiarate1. La geografia della produzione è cambiata più rapidamente di quella monetaria.
Nella conoscenza il movimento è più rapido. Nel 2024 la Cina rappresentava il 26 per cento delle pubblicazioni scientifiche mondiali, con una crescita annua del 14 per cento; l’India cresceva del 7,7 per cento. Nel 2025 ventiquattro dei cento maggiori poli mondiali dell’innovazione erano cinesi e quattro indiani2.
La geografia della ricerca si sta spostando, mentre alcune tecnologie decisive rimangono concentrate in pochi luoghi. Una conoscenza può attraversare il mondo rapidamente; costruire la macchina capace di trasformarla in produzione può richiedere anni.
Sono tempi diversi dentro lo stesso ecosistema.
La stessa differenza appare nelle relazioni politiche. Due Paesi possono competere e continuare a commerciare, negoziare e condividere regole. Persino la deterrenza vive sulla prevedibilità della reazione altrui.
Gli interessi avvicinano e allontanano gli Stati, modificano alleanze, aprono mercati, ne chiudono altri. I colori delle nostre carte raccontano quindi una posizione in un determinato momento, non un’appartenenza eterna.
La carta è un fotogramma. L’ecosistema è la pellicola.
Intanto qualcosa sta cambiando anche nel modo di osservare quelle relazioni. Nelle grandi imprese la catena dei fornitori è diventata essa stessa una mappa del rischio.
Thales3, uno dei grandi gruppi europei dell’aerospazio e della difesa, valuta regolarmente i mercati dei propri fornitori, cerca fonti alternative e costituisce scorte specifiche quando individua punti vulnerabili.
Nei suoi documenti societari indica esplicitamente il rischio rappresentato da tecnologie critiche affidate a un fornitore esclusivo. Nell’aeronautica e nello spazio la qualificazione di una fonte alternativa può richiedere tempi e costi considerevoli.
Un componente può avere un valore modesto e occupare pochi centimetri. Se esiste un solo produttore qualificato e occorrono anni per sostituirlo, quel piccolo oggetto diventa un nodo strategico
Lo stesso principio è entrato nella politica industriale europea. Il Critical Raw Materials Act4 impone alle grandi imprese europee che utilizzano materie prime strategiche per produrre, fra l’altro, aeromobili, droni, satelliti e chip avanzati, di valutare periodicamente il rischio delle proprie catene di approvvigionamento.
Devono ricostruire l’origine delle materie, analizzare i fattori capaci di interromperne il flusso e valutare le proprie vulnerabilità. Il regolamento introduce inoltre monitoraggio, stress test, scorte e diversificazione come strumenti per ridurre l’esposizione.
La dipendenza è diventata qualcosa che viene osservata, misurata e, quando possibile, modificata.
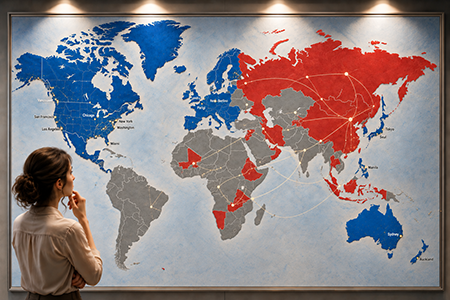
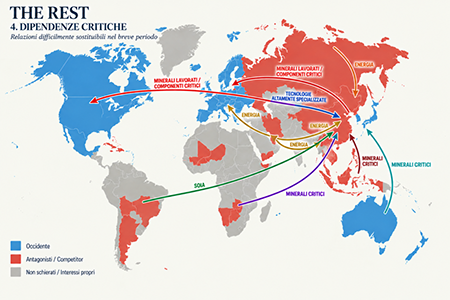
A questo punto il West può tornare sulla carta.
Le frecce attraversano immediatamente i colori. Europa e Stati Uniti utilizzano minerali e lavorazioni concentrate altrove. La Cina importa grandi quantità di energia e prodotti agricoli e continua ad avere bisogno di alcune tecnologie altamente specializzate concentrate in pochi nodi occidentali.
Il Golfo alimenta Europa, Cina e India; la soia brasiliana arriva in Cina; minerali africani e australiani entrano nelle catene industriali asiatiche.
West e Rest cominciano così a perdere la nitidezza che avevano all’inizio del viaggio. Restano i nodi e le relazioni che li collegano.
Alcune dipendenze possono essere sostituite rapidamente. Altre richiedono nuove miniere, raffinerie, fabbriche, tecnologie, infrastrutture o fornitori qualificati. Il prezzo conta, ma insieme al prezzo entrano il tempo, la possibilità di sostituzione e il costo della rottura.
È qui che una dipendenza diventa critica5.
E proprio qui la carta torna a muoversi. Un rischio percepito come eccessivo spinge alla ricerca di nuovi fornitori, scorte, produzione interna, tecnologie alternative e differenti sistemi di pagamento. Se l’alternativa diventa praticabile, cambia la relazione e con essa cambia una parte dell’ecosistema.
Eravamo partiti chiedendoci: se il West non ci fosse, il Rest come farebbe?
Quattro tappe dopo possiamo guardare la domanda dall’altra parte: se il Rest non ci fosse, come farebbe il West? Le quattro carte mostrano risorse, capacità e vulnerabilità distribuite.
Gli Stati cercano maggiore autonomia mentre continuano ad avere bisogno di altri nodi. Le dipendenze si riducono, si spostano e se ne formano di nuove.
La vulnerabilità cresce dove qualcosa di necessario è difficile da sostituire. Ed è da quei punti che la pellicola continua.
Note
1IMF, Currency Composition of Official Foreign Exchange Reserves – First Quarter 2026. Nel primo trimestre 2026 il dollaro rappresentava il 57,13% delle riserve valutarie dichiarate. Il dato riguarda la composizione delle riserve ufficiali e non misura da solo l’intero utilizzo internazionale delle diverse valute.
2WIPO, Global Innovation Index 2025. Nel 2024 la Cina rappresentava il 26% delle pubblicazioni scientifiche mondiali e l’India il 4%; la crescita annuale risultava rispettivamente del 14% e del 7,7%. Nel 2025 la Cina contava 24 cluster fra i primi cento poli mondiali dell’innovazione e l’India quattro.
3Thales, Universal Registration Document 2024, sezione “Risk of dependence on suppliers”. Il gruppo identifica fra i rischi la dipendenza da tecnologie critiche e da fornitori esclusivi. Per aeronautica e spazio segnala che la riqualificazione di una fonte alternativa può comportare tempi e costi considerevoli. Fra le misure adottate indica valutazione dei mercati dei fornitori, diversificazione, ricerca sistematica di fonti alternative e scorte specifiche.
4Regolamento (UE) 2024/1252, Critical Raw Materials Act. Per determinate grandi imprese che utilizzano materie prime strategiche il regolamento prevede valutazioni almeno triennali della catena di approvvigionamento, comprendenti origine delle materie, fattori di rischio e vulnerabilità alle interruzioni. Prevede, inoltre, monitoraggio e stress test a livello europeo.
5 La nozione di “dipendenza critica” utilizzata nell’articolo non indica semplicemente una forte concentrazione commerciale. Vengono considerati insieme necessità del bene o della capacità, disponibilità di alternative, tempo necessario alla sostituzione e costo della discontinuità. È questo criterio a distinguere una normale dipendenza commerciale da un possibile nodo strategico.
Per saperne di più – Bibliografia essenziale
Unione europea, Regolamento (UE) 2024/1252 che istituisce un quadro atto a garantire un approvvigionamento sicuro e sostenibile di materie prime critiche, 2024. È il riferimento normativo essenziale per monitoraggio, stress test, valutazione delle catene e mitigazione del rischio.
Commissione europea, documentazione sul Critical Raw Materials Act e sulla sicurezza delle catene europee di approvvigionamento. Utile per seguire l’evoluzione dalla dipendenza commerciale alla gestione strategica del rischio.
Fondo Monetario Internazionale, database COFER – Currency Composition of Official Foreign Exchange Reserves. La serie consente di seguire nel tempo il peso delle principali valute nelle riserve ufficiali mondiali.
Thales, Universal Registration Document 2024, Paris, 2025, in particolare “Risk of dependence on suppliers”. Un caso aziendale concreto di individuazione, monitoraggio e mitigazione del rischio di fornitura nei settori aerospaziale e tecnologico.
WIPO, Global Innovation Index 2025, Geneva, 2025. Dati e analisi sulla nuova geografia mondiale della ricerca, dei brevetti, del venture capital e dei cluster dell’innovazione.