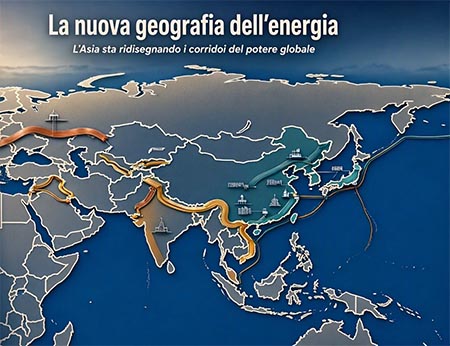
L’Asia sta ridisegnando i corridoi del potere globale
La guerra in Iran ha riportato al centro della competizione internazionale una questione che le trasformazioni tecnologiche, la transizione energetica e la globalizzazione non hanno mai realmente risolto, chi controlla le condizioni materiali della crescita economica conserva una capacità d’influenza che nessuna dichiarazione politica, da sola, può sostituire.
Il fabbisogno di investimenti energetici stimato per l’Asia, fino a mille miliardi di dollari all’anno nei prossimi quindici anni, non rappresenta soltanto la dimensione finanziaria di una crisi degli approvvigionamenti, ma rivela la profondità di una riconfigurazione nella quale infrastrutture, materie prime, rotte marittime e capacità industriale stanno diventando altrettante variabili della sovranità strategica.
La stima, pubblicata da McKinsey il 22 ottobre, assume un significato particolare perché emerge mentre le interruzioni dei flussi attraverso lo Stretto di Hormuz hanno reso evidente quanto la crescita delle economie asiatiche dipenda da reti energetiche esposte a rischi che superano i confini dei singoli Stati.
Se osserviamo la sequenza degli eventi che si stanno sviluppando fra Asia centrale, subcontinente indiano, Golfo Persico e Indo-Pacifico forse comprendiamo la complessità, il 17 e il 22 ottobre, il segretario di Stato statunitense Marco Rubio ha visitato Samarcanda, in Uzbekistan, e successivamente Mumbai e Jamnagar, in India, in una missione che ha riunito diplomazia, cooperazione economica, accesso alle risorse strategiche e sicurezza energetica.
In Asia centrale Rubio ha partecipato agli incontri con i rappresentanti delle cinque repubbliche del formato C5+1, accompagnato da oltre duecento esponenti del mondo imprenditoriale statunitense.
In India, il confronto con il governo e gli interlocutori industriali si è concentrato anche sull’energia, sugli investimenti e sulla possibilità di rafforzare le relazioni commerciali fra Washington e New Delhi.
La successione geografica della missione merita attenzione perché mette in relazione due spazi complementari della competizione eurasiatica.
L’Asia centrale è un territorio continentale ricco di risorse e attraversato da interessi russi, cinesi e occidentali, nel quale la diversificazione delle relazioni economiche può modificare progressivamente le possibilità di accesso ai minerali critici e alle infrastrutture.
L’India rappresenta, invece, una potenza demografica, industriale e marittima la cui collocazione permette di connettere il subcontinente ai mercati del Golfo, all’Africa orientale e alle principali direttrici dell’Indo-Pacifico.
Non è necessario ipotizzare l’esistenza di un unico piano operativo per riconoscere il valore strategico di questa sequenza, la politica economica internazionale si sviluppa sempre più attraverso la costruzione di connessioni fra aree che, considerate separatamente, non restituiscono la dimensione complessiva della competizione.
La tappa di Jamnagar è particolarmente significativa perché il complesso di raffinazione di Reliance Industries, il più grande complesso di raffinazione concentrato in un unico sito al mondo, ha una capacità dichiarata di circa 1,4 milioni di barili al giorno, e ci mostra come il potere energetico contemporaneo non dipenda soltanto dal possesso dei giacimenti, ma anche dalla capacità di trasformare materie prime provenienti da origini differenti in prodotti utilizzabili dall’economia.
Durante la visita, Rubio ha richiamato la possibilità di ampliare la lavorazione del greggio venezuelano nelle raffinerie indiane, inserendo il tema nella più ampia ricerca statunitense di mercati e sbocchi per le proprie priorità energetiche e nella volontà di diversificare gli approvvigionamenti internazionali.
Il petrolio venezuelano non può sostituire da solo i volumi eventualmente compromessi dalle interruzioni nel Golfo, né la capacità di raffinazione elimina i rischi connessi al trasporto marittimo.
Quindi vediamo una strategia nella quale la sicurezza energetica viene perseguita attraverso la combinazione di produttori, raffinerie, infrastrutture logistiche e mercati di destinazione.
La stessa logica aiuta a comprendere perché la crisi di Hormuz non possa essere interpretata soltanto attraverso il prezzo del petrolio, ma la ricerca di alternative deve confrontarsi con un dato spesso trascurato, un fornitore differente non garantisce necessariamente una rotta differente, così come un contratto aggiuntivo non assicura automaticamente la disponibilità fisica del prodotto.
La diversificazione diventa effettiva soltanto quando coinvolge l’intera catena, dalla produzione alla trasformazione, dal trasporto allo stoccaggio.
Ed eccoci tornare ad un “nervo scoperto” che la narrazione della transizione energetica ha spesso annebbiato. Il carbone non è mai uscito dalla struttura materiale dello sviluppo asiatico e la crisi attuale contribuisce a spiegare perché la sua funzione rimanga centrale in numerose economie.
Secondo le stime di McKinsey, la domanda asiatica di carbone potrebbe mantenersi complessivamente stabile nel prossimo decennio, con la diminuzione prevista in Cina compensata dall’espansione in India e nel Sud-est asiatico, mentre gli investimenti nelle energie rinnovabili continueranno ad accelerare, soprattutto nei mercati caratterizzati da una forte crescita dei consumi elettrici.
Non siamo quindi di fronte a una scelta uniforme fra combustibili fossili e fonti rinnovabili, ma a una competizione fra differenti architetture energetiche, condizionate dalla disponibilità delle risorse domestiche, dai costi delle importazioni, dalla capacità delle reti e dalle esigenze di continuità dell’apparato produttivo.
Per le economie in rapida industrializzazione, la sicurezza della fornitura elettrica non è un obiettivo secondario rispetto alla transizione, perché da essa dipendono la produzione manifatturiera, l’occupazione, la competitività delle esportazioni e la stabilità dei prezzi.
Il carbone può quindi continuare a svolgere una funzione di sostegno anche mentre crescono il solare, l’eolico, l’elettrificazione e gli investimenti nelle tecnologie a basse emissioni.
La transizione energetica non è destinata a fallire, ma dimostra che il cambiamento del sistema energetico è un processo industriale e geopolitico e non soltanto ambientale.
L’espansione delle fonti rinnovabili richiede reti capaci di assorbirne la produzione, sistemi di accumulo, connessioni fra aree geografiche e risorse finanziarie sufficienti a sostenere la trasformazione.
Al tempo stesso, la domanda di energia cresce per effetto dell’urbanizzazione, della climatizzazione, dell’industria e della diffusione dei data center, mentre l’intelligenza artificiale aggiunge una nuova componente di consumo elettrico che lega direttamente la competitività tecnologica alla disponibilità di infrastrutture fisiche affidabili.
La competizione per l’intelligenza artificiale si intreccia così con quella per le fonti energetiche, i materiali necessari alla costruzione delle infrastrutture e le capacità industriali che rendono possibile la trasformazione tecnologica.
La crisi del Golfo mette in evidenza proprio questa interdipendenza, perché dimostra come una perturbazione in un’area geografica possa incidere su costi e decisioni d’investimento in territori molto lontani.
Per gli Stati Uniti, il rafforzamento dei rapporti con l’Asia centrale e l’India evidenzia la competizione per l’accesso alle risorse, i rapporti con la Cina e la ricerca di nuovi sbocchi commerciali.
L’obiettivo di ampliare le opportunità per le imprese americane e di favorire la diversificazione delle forniture energetiche si inserisce in un ambiente nel quale Washington cerca di consolidare relazioni economiche che abbiano anche una rilevanza strategica.
Tuttavia, i Paesi coinvolti non sono soggetti passivi di questa dinamica, le repubbliche centroasiatiche mantengono rapporti importanti con Mosca e Pechino, mentre New Delhi continua a perseguire una politica estera orientata alla salvaguardia della propria autonomia e alla diversificazione delle relazioni internazionali.
È proprio questa pluralità di interessi a rendere la competizione più complessa di una semplice contrapposizione fra blocchi. Le economie asiatiche possono collaborare con Washington nella tecnologia, nella difesa o nell’energia e, nello stesso tempo, mantenere rapporti commerciali con altri attori.
La costruzione di nuove relazioni non comporta necessariamente la dissoluzione di quelle esistenti, così come un investimento non equivale automaticamente a un riallineamento politico.
La partita si svolge piuttosto sulla capacità di ampliare le alternative disponibili, ridurre le dipendenze più onerose e ottenere un maggiore margine negoziale attraverso il controllo di infrastrutture, capacità produttive e collegamenti commerciali.
Per l’Europa e per l’Italia, le conseguenze sono dirette, la concorrenza asiatica per il petrolio, il gas naturale liquefatto e i prodotti raffinati può riflettersi sui prezzi e sulle condizioni di approvvigionamento europee, mentre la vulnerabilità dei corridoi marittimi interessa anche il Mediterraneo e le connessioni con il Nord Africa e il Golfo.
La questione italiana non consiste quindi soltanto nel reperire forniture sufficienti, ma nel collocarsi in una geografia economica nella quale porti, terminali, reti energetiche e collegamenti industriali possono diventare strumenti di competitività e di influenza.
Una strategia efficace deve considerare insieme sicurezza degli approvvigionamenti, diversificazione delle fonti, costi per le imprese e capacità di partecipare ai nuovi flussi di investimento fra Europa, Asia e Medio Oriente.
I 15.000 miliardi di dollari stimati per l’energia asiatica rappresentano, in definitiva, molto più di una previsione finanziaria. Esprimono il costo potenziale della vulnerabilità e, al tempo stesso, il valore economico e politico della capacità di ridurla.
La questione decisiva non è soltanto quanta energia produrre, ma come renderla disponibile, trasportabile e sostituibile quando una crisi altera le condizioni del mercato.
Il viaggio di Rubio, la centralità industriale dell’India e la persistente funzione del carbone non sono elementi separati, ma manifestazioni differenti di una stessa trasformazione, gli Stati stanno ridefinendo le proprie strategie intorno alla continuità delle infrastrutture che sostengono la crescita e alla possibilità di controllare le connessioni attraverso cui circolano risorse, capitali e tecnologie.
Il mondo che emerge da questa dinamica si ricompone attraverso corridoi energetici, reti elettriche, infrastrutture digitali, capacità di raffinazione, materie prime e rotte commerciali che collegano territori lontani, generando dipendenze reciproche e nuove possibilità di influenza.
La guerra in Iran ha reso più visibile questa struttura, ma non l’ha creata, ha accelerato una trasformazione già in corso, nella quale la capacità di governare le interdipendenze diventa una componente essenziale del potere.
La vera competizione strategica non consiste nell’eliminare ogni dipendenza, obiettivo irrealistico in un’economia interconnessa, ma nel costruire sistemi capaci di assorbire gli shock senza trasformare una singola strozzatura geografica in un vincolo per l’intero sviluppo economico.
Autore
-
 Elena Tempestini, giornalista, storica, speaker radiofonica, comunicazione, capo redattore di Idee di Governo.