L’Ucraina spara su Mosca per colpire Trump – La guerra del petrolio per procura degli inglesi in vista delle elezioni di medio termine – La controffensiva di Milei con il blocco del petrolio nelle Malvinas – Se il diesel cresce ringraziamo Kiev
Zelensky spara sulle raffinerie russe, ma il vero bersaglio, da colpire per conto degli inglesi e dei loro scherani europei, è Trump.
In gioco ci sono le prossime elezioni di medio termine (midterm elections) negli Stati Uniti, che si terranno martedì 3 novembre 2026.
In questa tornata sono da rinnovare tutti i 435 seggi della Camera dei Rappresentanti (House of Representatives) e 33 seggi (circa un terzo) del Senato (Senate), nonché numerose cariche statali e locali, tra cui 36 governatori.
Le rilevazioni dei sondaggisti indicano che oltre il 50% degli intervistati indica l’inflazione, i prezzi e il potere d’acquisto come il tema principale di voto.
È del tutto evidente che il prezzo della benzina e del diesel incide fortemente sulla spesa die cittadini americani, con la possibile ricaduta sul voto.
Far crescere il prezzo di benzina e gasolio, pertanto, è un modo diretto per incidere sul voto Usa che si terrà tra un mese.
Negli Stati Uniti, il prezzo della benzina (gasoline) e soprattutto del gasolio (diesel) esercita un’influenza significativa sia sull’inflazione generale (CPI) sia sul prezzo dei generi alimentari, agendo sia come costo di produzione diretto sia come driver psicologico.
Il settore energetico pesa direttamente nel paniere del Consumer Price Index (CPI) americano per circa il 7-8%, di cui la sola benzina per autotrazione rappresenta indicativamente il 3,5-4%.
Una variazione del prezzo della benzina si trasmette immediatamente sull’inflazione mensile headline (ovvero l’inflazione totale compresi energia e cibo).
Secondo stime diffuse della Federal Reserve, un aumento sostenuto del 10% del prezzo del petrolio/carburanti incrementa l’inflazione globale (CPI) di circa 0,2 – 0,3 punti percentuali nel breve termine.
Negli USA, il prezzo della benzina visibile alle stazioni di servizio lungo le strade è il principale “termometro” dell’inflazione percepite dalle famiglie.
Aumenti rapidi del prezzo del carburante spingono i consumatori ad alzare le proprie aspettative sull’inflazione futura, influenzando la spesa complessiva.
L’effetto del carburante sul costo del cibo si sviluppa lungo tutta la filiera agroalimentare ed è guidato in particolare dal gasolio/diesel, utilizzato dai macchinari agricoli e dai camion per il trasporto.
Secondo i dati del Dipartimento dell’Agricoltura degli Stati Uniti (USDA), carburante ed elettricità costituiscono circa il 12 – 15% dei costi diretti d’impresa per gli agricoltori (trattori, mietitrebbie, sistemi d’irrigazione).
Il gas naturale ed i derivati del petrolio sono fondamentali anche per la produzione dei fertilizzanti azotati. Un aumento dei prezzi energetici fa impennare il costo dei fertilizzanti, costringendo i produttori ad alzare i listini dei cereali (mais, grano, soia) o a ridurre le superfici coltivate.
Negli USA oltre il 70% delle merci viaggia su gomma. Il costo del diesel rappresenta circa il 25-30% dei costi operativi totali delle aziende di autotrasporto.
Quando il diesel aumenta, i trasportatori applicano immediatamente un fuel surcharge (sopraprezzo sul carburante) alle catene di distribuzione e ai supermercati.
Poiché cereali come il mais vengono impiegati per nutrire il bestiame, il rialzo dei costi nei campi si riflette con un effetto “a cascata” sui prezzi di carne, uova e latticini al dettaglio.
A differenza della benzina al distributore, che cambia prezzo da un giorno all’altro, l’impatto del carburante sui prezzi del cibo non è immediato: gli studi di settore evidenziano un ritardo da 3 a 9 mesi tra uno shock energetico (es. picco del diesel) e il rispettivo picco dell’inflazione sui generi alimentari nei supermercati (Food at Home).
Questo intervallo serve a smaltire le scorte precedentemente accumulate e a far scorrere i contratti di fornitura a prezzo fisso.
Sintesi: i costi legati a energia e trasporti rappresentano complessivamente dal 10% al 15% del prezzo finale di un bene alimentare al supermercato negli USA e in media, uno shock prolungato del 20% sul prezzo del diesel si traduce in un aumento stimato dell’1,5% – 2,5% sul costo della spesa alimentare nei mesi successivi.
Trump a Zelensky: ferma gli attacchi alle raffinerie russe
Donald Trump ha dichiarato di aver chiesto direttamente al presidente ucraino Volodymyr Zelensky di ridurre o fermare gli attacchi con i droni contro le raffinerie e le infrastrutture petrolifere in territorio russo.
Secondo quanto dichiarato da Trump e riportato dai media (tra cui Axios e Fox News), la richiesta è legata all’impatto dei raid sul mercato energetico globale. Gli attacchi ucraini alle raffinerie russe stanno riducendo la capacità di raffinazione di Mosca, provocando tensioni sull’offerta globale e spingendo al rialzo i prezzi del diesel e dei carburanti.
Trump ha affermato che Zelensky avrebbe mostrato apertura a moderare i colpi. Tuttavia, la posizione ufficiale di Kiev rimane quella di considerare le infrastrutture energetiche russe come obiettivi militari legittimi, indispensabili per tagliare i rifornimenti di carburante alle truppe di Mosca al fronte e indebolire le entrate economiche che finanziano la guerra.
La risposta di Zelensky è stata un niet reale su tutto il fronte. L’ultima settimana di settembre è infatti stata caratterizzata da un’un’ondata di attacchi d’ampia scala guidata dalle forze ucraine (SBU, GUR e forze d’attacco con droni), volta a colpire la rete energetica e la capacità di raffinazione russa.
Nonostante le crescenti pressioni e i richiami diplomatici giunti dagli Stati Uniti, l’Ucraina ha intensificato i raid utilizzando droni a lungo raggio.
I target principali delle ultime operazioni: raffineria di Ilsky (Krasnodar Krai – 26 settembre); raffineria Lukoil di Perm (Regione degli Urali – 25 settembre); infrastrutture di Saratov e Yaroslavl; stazioni di pompaggio e condotti (Transneft). Oltre alle raffinerie strettamente intese, sono stati presi di mira nodi logistici dell’oleodotto Transneft per ostacolare il flusso di greggio verso i terminali di esportazione del Mar Nero.
Nell’arco di una singola settimana, fonti di intelligence militare (inclusi report del General Staff ucraino) indicano che gli attacchi hanno interessato fino a 6 impianti di raffinazione e siti industriali connessi alla Difesa.
Nel 2026 gli attacchi ucraini alle raffinerie russe stanno incidendo concretamente soprattutto sul diesel, anche se va valutato il contestuale impatto della guerra USA-Iran e alle interruzioni nel Golfo Persico.
Secondo l’International Energy Agency, nel giugno 2026 la raffinazione russa era scesa a circa 3,8 milioni di barili/giorno, circa 30% in meno rispetto all’anno precedente. La produzione russa di diesel era diminuita di quasi 30%, mentre quella di benzina di circa 20%.
Ancora più significativo è il commercio internazionale: nell’agosto 2026 le esportazioni marittime di diesel/gasolio di Russia più Paesi del Golfo erano inferiori di circa 1,6 milioni di barili/giorno rispetto a febbraio. Queste due aree rappresentavano prima quasi il 45% del commercio mondiale via mare di
Quindi gli attacchi alle raffinerie russe non sono semplicemente un problema russo: sottraggono prodotti raffinati al mercato mondiale.
Il motivo è strutturale, in quanto la Russia è particolarmente importante nell’esportazione di distillati, mentre gli USA sono relativamente più autosufficienti nella benzina.
L’IEA segnala infatti che il mercato mondiale del diesel è arrivato a condizioni estremamente tese: il crack spread del diesel ha superato 100 $/barile negli Stati Uniti e nell’Europa nord-occidentale a settembre.
Reuters riferisce che gli USA, proprio per compensare la perdita di forniture russe e mediorientali, hanno aumentato le esportazioni di diesel di oltre il 20%, arrivando a circa 1,3 milioni di barili/giorno. Ma questo ha contemporaneamente ridotto le scorte interne americane a livelli estremamente bassi.
La catena è: attacchi ucraini, minore capacità di raffinazione russa, meno diesel russo esportabile, mercato mondiale più stretto, aumento del prezzo del diesel all’ingrosso, aumento dei prezzi USA.
Contemporaneamente abbiamo: guerra USA-Iran, interruzione delle forniture mediorientali, ulteriore scarsità di raffinati, aumento ancora maggiore del diesel.
Il fenomeno gasolio e benzina in base agli attacchi ucraini
Vediamo come si presenta il fenomeno ricostruendo la serie mensile gennaio 2020–settembre 2026 con la sovrapposizione delle principali date documentate degli attacchi ucraini alle infrastrutture petrolifere russe.
I prezzi EIA sono dollari/gallone, tasse incluse. Per settembre 2026 la media mensile disponibile è $4,491 per la benzina e $6,291 per il diesel.
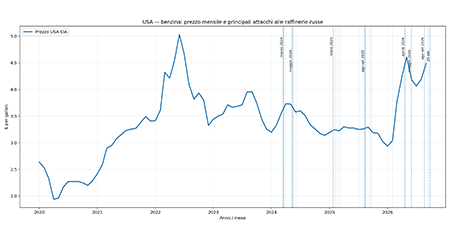
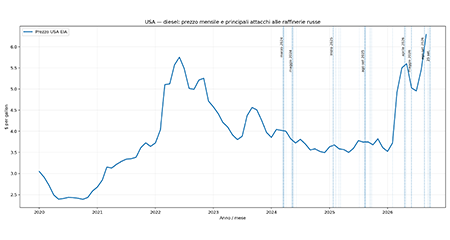
Nota: la punta 2022 riguarda la ripresa post- covid e l’avvio della guerra in Ucraina.
Ci sono tre elementi che emergono abbastanza chiaramente.
2024: la campagna contro le raffinerie russe diventa sistematica, con una forte concentrazione di attacchi tra marzo e maggio. Reuters documenta, tra gli altri, NORSI, Ryazan, Syzran, Slavyansk, Kuibyshev, Taneco, Salavat, Volgograd e Tuapse.
2025: la seconda grande ondata parte già a gennaio con Ryazan il 24 gennaio, prosegue con Saratov, Volgograd, Syzran ecc., e diventa particolarmente intensa nell’estate: tra luglio e agosto gli impianti colpiti arrivarono a rappresentare temporaneamente circa 17% della capacità russa di raffinazione, secondo i calcoli Reuters.
2026: qui il fenomeno cambia scala. Reuters stima che tra gennaio e maggio gli attacchi abbiano messo fuori servizio temporaneamente circa 700.000 barili/giorno di capacità di raffinazione, coinvolgendo 16 raffinerie; l’IEA segnala poi che nella prima parte dell’anno una raffineria russa veniva colpita con una frequenza media di circa una ogni tre giorni.
Il grafico non dimostra automaticamente che gli attacchi russi-spazio/ucraini siano la sola causa dei prezzi USA. Nel 2026 interviene uno shock ampio: la guerra in Medio Oriente, che ha contemporaneamente sottratto capacità di raffinazione e prodotti al mercato mondiale.
Reuters/IEA stimano che la combinazione degli shock Russia-Ucraina e Iran abbia eliminato una quantità enorme di capacità di raffinazione mondiale.
Il diesel è il caso più significativo: da $3,615/gal a dicembre 2025 passa a $4,921 a marzo 2026, $5,600 a maggio e $6,291 a settembre.
E questo è coerente con il meccanismo che stiamo osservando: la Russia è soprattutto importante come esportatore di prodotti raffinati, in particolare diesel, per cui il danno alle raffinerie può trasmettersi al mercato internazionale anche se il petrolio greggio russo continua ad essere esportato.
Nel settembre 2026 Reuters attribuiva esplicitamente la forte tensione del diesel alla combinazione di raffinerie russe e mediorientali danneggiate, con le raffinerie USA costrette ad aumentare le esportazioni e le scorte domestiche conseguentemente sotto pressione.
La prossima analisi interessante sarebbe quantificare il nesso: calcolare, mese per mese, quanto aumenta il prezzo USA nei 30 e 60 giorni successivi a ciascuna grande ondata di attacchi, separando benzina e diesel.
Questo permetterebbe di distinguere molto meglio la correlazione temporale dall’effetto degli altri shock petroliferi.
La guerra tra inglesi e americani
Qui giunti è necessario un chiarimento di fondo che riguarda i rapporti tra Inglesi, statunitensi e israeliani.
Fino al secondo arrivo di Trump alla Casa Bianca, statunitensi, inglesi e israeliani parlavano più o meno la stessa lingua. Oggi non è più così. Stiamo assistendo ad una guerra ormai non più sotterranea tra inglesi e statunitensi, alla quale partecipano anche gli israeliani sui vari teatri nei quali il conflitto si svolge.
Siamo in presenza, in modo evidente e innegabile, di divergenze politiche reali e più evidenti rispetto al passato recente, specialmente dopo il ritorno di Trump alla Casa Bianca nel 2025 e sullo sfondo della guerra con l’Iran e della questione israeliano-palestinese.
Fino al secondo mandato di Trump, Stati Uniti, Regno Unito e Israele mantenevano un allineamento ampio su molti dossier di sicurezza (NATO, intelligence, AUKUS, contrasto all’Iran, sostegno di fondo a Israele), anche se non erano mai stati in totale sintonia. Differenze esistevano già sotto Biden (Gaza, accordo nucleare iraniano, approccio multilaterale).
Lo “special relationship” anglo-americano e i legami USA-Israele hanno sempre avuto elementi di frizione, ma restavano solidi sul piano strategico e militare.
Molto è cambiato e USA, UK e Israele parlano tre lingue diverse.
Riguardo alla guerra USA – Israele contro l’Iran (iniziata intorno a febbraio – marzo 2026) Londra (prima sotto Starmer, poi Burnham) è stata molto cauta.
Trump ha criticato pubblicamente Starmer per la riluttanza iniziale a permettere l’uso delle basi britanniche (Diego Garcia e altre) per attacchi, arrivando a dire che “non è Winston Churchill”.
Il Regno Unito ha poi autorizzato un uso limitato e difensivo delle basi, ma senza partecipare a operazioni offensive o a un cambio di regime. Questo ha generato tensioni aperte, con Starmer che ha espresso frustrazione e cercato di rafforzare legami con Europa e Golfo.
Nel settembre 2026 il governo britannico (con Francia, Canada e altri) ha annunciato sanzioni/divieti commerciali sui prodotti degli insediamenti israeliani. Israele ha reagito duramente (chiusura missione diplomatica, allontanamento di personale, ban a parlamentari). La risposta USA è stata notevolmente blanda.
Altri elementi di frizione: accordo Chagos (Trump lo critica aspramente), regolamentazione dell’IA, dazi e commercio digitale, immigrazione, energia (UK più green, Trump pro-fossili).
La controffensiva di Milei sulle Malvinas
La controffensiva di Trump e di Israele nei confronti di Londra arriva da Milei, che recentemente con Israele ha firmato gli accordi di Isacco.
La vicenda riguarda la recente escalation diplomatica avviata dal presidente argentino Javier Milei nei confronti del Regno Unito per le attività di estrazione petrolifera al largo delle isole Falkland/Malvinas.
Il governo argentino ha intimato a Londra un periodo di due settimane per bloccare lo sviluppo del maxi-progetto petrolifero Sea Lion, situato a circa 220 chilometri dalla costa dell’arcipelago.
Se il Regno Unito e le compagnie coinvolte non interromperanno i lavori, Buenos Aires ha dichiarato di voler ricorrere al Tribunale Internazionale per il Diritto del Mare (ITLOS) di Amburgo per avviare un arbitrato e chiedere misure d’urgenza.
A questa mossa si affiancano minacce di sanzioni e restrizioni normative verso le società energetiche esterne che operano con licenze concesse dall’amministrazione britannica delle isole, ritenute “illegittime” dall’Argentina.
Il Regno Unito ha respinto la richiesta, difendendo le licenze e ribadendo il principio di autodeterminazione degli abitanti delle isole (richiamando l’esito del referendum del 2013) e l’autonomia locale nella gestione delle proprie risorse.
L’avvio delle estrazioni commerciali dal giacimento Sea Lion è previsto per il 2028.
Il giacimento Sea Lion (situato nel Bacino Nord a circa 220 km dalla costa delle isole Falkland/Malvinas) è considerato un progetto di rilevanza globale: si tratta infatti del più grande sviluppo petrolifero offshore in acque profonde del Sud Atlantico al di fuori del Brasile.
Il bacino di Sea Lion e le strutture adiacenti contengono tra 790 e 917 milioni di barili di petrolio recuperabile (con stime complessive sul petrolio presente nel sottosuolo che arrivano fino a 1,7 miliardi di barili considerando le risorse non ancora sviluppate).
Il bacino risulta più capiente di quasi tutti i progetti attualmente attivi nel Mar del Nord britannico.
Il piano di sviluppo guidato dall’operatore Navitas Petroleum (65%) insieme a Rockhopper Exploration (35%) prevede due fasi principali attraverso una nave FPSO (Floating Production Storage and Offloading):
Fase 1 (Avanzata): prevede la perforazione di 11-12 pozzi sottomarini per iniziare la produzione a partire dal 2028. Si stima una produzione iniziale di circa 50.000 – 55.000 barili al giorno.
Fase 2 (A regime): con l’aggiunta di ulteriori pozzi collegati alla struttura principale, la produzione picco del bacino potrebbe raggiungere tra i 100.000 e i 200.000 barili di petrolio al giorno.
Se il piano andrà a regime, le entrate derivanti da royalties e tasse trasformerebbero radicalmente la piccolissima economia dell’arcipelago (che conta circa 3.500 abitanti), rendendola una delle aree con il PIL pro-capite tra i più alti al mondo.
L’investimento iniziale richiesto per raggiungere la produzione (First Oil) è stimato in circa 1,2 – 1,4 miliardi di dollari, con costi operativi per barile relativamente bassi ($20 – $25 per barile), rendendo il giacimento molto redditizio anche in presenza di oscillazioni al ribasso del prezzo del greggio.
L’attacco di Milei, pertanto, va diritto al cuore della City londinese e agli intrecci con il mondo finanziario israeliano.
Navitas Petroleum è una società energetica quotata alla Borsa di Tel Aviv (TASE: NVPT). Si tratta di un partenariato internazionale specializzato nello sviluppo di grandi giacimenti offshore d’acque profonde. La sede legale è in Israele e quella operativa negli Stati Uniti (Houston).
Fondata e guidata da Gideon Tadmor (Presidente Esecutivo), figura storica dell’industria energetica israeliana ed ex numero uno di Delek Drilling (la società che ha scoperto i mega-giacimenti di gas Tamar e Leviatano nel Mediterraneo orientale).
Principali azionisti: insider e fondatori ~12%: (Gideon Tadmor e il management); fondi e istituzioni finanziarie israeliane ~34%: (grandi gruppi assicurativi e di investimento come Shlomo Eliahu Holding, Harel Insurance, Phoenix Excellence, Noked Capital e Migdal); flottante pubblico ~54%: (azionariato diffuso negoziato sui mercati).
Rockhopper Exploration plc è una compagnia petrolifera britannica quotata al mercato AIM della Borsa di Londra (LSE: RKH). È la società che ha originariamente scoperto il giacimento Sea Lion nel 2010. Sede legale a Salisbury, Regno Unito.
Fondatore e CEO: Samuel Moody, che la co-fondò nel 2004 proprio con l’obiettivo di esplorare il bacino sottomarino delle Falkland/Malvinas. Principali azionisti: fondi d’Investimento e Istituzionali ~45%.
Tra i principali azionisti figurano fondi come Noked Capital, ION Asset Management, Hargreaves Lansdown e Clal Insurance. Il Retail / Mercato retail conta il ~26% (una quota rilevante è detenuta da piccoli risparmiatori britannici e investitori privati). Management (meno dell’1%). Il consiglio di amministrazione detiene quote di minoranza.
La riapertura parziale di Hormuz
Ad aggravare l’importanza delle azioni di Zelensky c’è il fatto che siamo di fronte ad una riapertura di fatto e parziale dello Stretto di Hormuz.
I dati più recenti sono piuttosto eloquenti: Lloyd’s List registra 117 transiti non collegati all’Iran tra il 14 e il 20 settembre, contro 106 nella settimana precedente; 95 erano petroliere o navi gasiere.
A settembre risultano già almeno 379 viaggi attraverso Hormuz, rendendo il mese il più attivo dall’inizio della guerra, escluso il breve periodo dell’accordo di giugno.
Reuters aveva rilevato a metà settembre che il traffico era ancora molto ridotto, ma già in crescita: 97 transiti non iraniani nella settimana 7 – 13 settembre contro 83 nella precedente.
Anche il traffico LNG del Qatar ha ripreso: diverse navi QatarEnergy hanno nuovamente attraversato Hormuz nelle ultime settimane. Reuters parla esplicitamente di segnali di normalizzazione del traffico.
Quindi c’è effettivamente una dinamica di riapertura dal basso: non necessariamente un annuncio politico di “Stretto riaperto”, ma armatori e operatori che ricominciano ad assumersi il rischio del transito.
La riapertura dei transiti di greggio non significa automaticamente un immediato ritorno dei prezzi del carburante ai livelli precedenti, perché rimane il problema della raffinazione, ma il Washington Post osserva proprio questa distinzione: i flussi di greggio attraverso Hormuz sono tornati vicino ai livelli prebellici, ma i prezzi dei carburanti rimangono elevati perché la capacità di raffinazione mediorientale è stata danneggiata.
Il mercato potrebbe avere già iniziato a prezzare la normalizzazione di Hormuz prima che esista una vera normalizzazione politica e militare.
Questo potrebbe spiegare anche perché, nonostante il ritorno delle navi, il prezzo alla pompa americana non sia ancora crollato: il collo di bottiglia si sta spostando dal trasporto del greggio alla capacità di trasformarlo in carburante.
Comunque sia, la situazione dello Stretto si va normalizzando e questo rende ancora più evidente e palmare il gioco politico di Zelensky al servizio degli inglesi e dei manutengoli degli inglesi nel resto del Vecchio Continente.
Ucraina: nel 2026 la guerra è costata 155 miliardi di dollari
Nel frattempo emergono i costi del conflitto, tutto a carico delle tasche degli europei. Nel 2026 la guerra è costata 155 miliardi di dollari e a dirlo è il primo ministro di Kiev Sergii Koretskyi.
Si tratta della prima volta che Kiev pubblica una stima dei suoi costi annuali del conflitto
Koretskyi ha affermato che l’Ucraina sta lavorando per colmare un deficit di finanziamenti di 27 miliardi di dollari al fine di garantire la possibilità di condurre operazioni di combattimento attive il prossimo anno.
Il premier ha anche affermato che il governo coprirà 7 miliardi di dollari del deficit attraverso misure di austerità, ottimizzazione del bilancio e riallocazione dei costi, e che è in trattative con i partner di Kiev per la somma rimanente.