Non è una crisi italiana, è il prezzo del denaro che sta cambiando
La forte vendita di titoli di Stato delle ultime sedute va letta per quello che è: un movimento globale sul mercato obbligazionario, non una fuga specifica dal debito italiano.
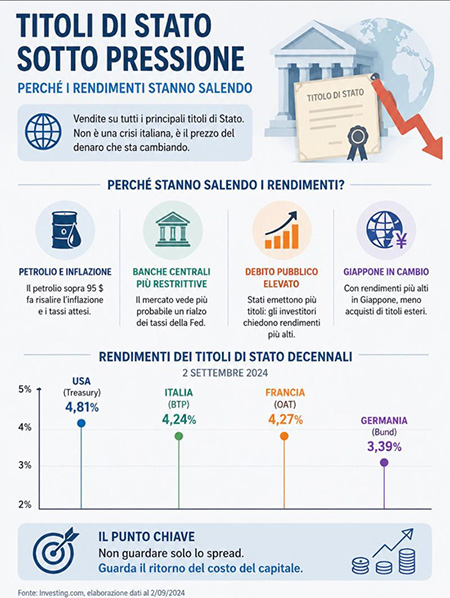
I numeri sono eloquenti. Il BTP decennale italiano ha raggiunto il 4,24%, tornando sui livelli di novembre 2023. Ma contemporaneamente il Bund tedesco è arrivato al 3,39%, mentre l’OAT francese ha toccato il 4,27%.
Lo spread BTP-Bund ha chiuso il 2 settembre intorno a 83-85 punti base. (videoembed.ansa.it)
Il dato decisivo è proprio questo: sale molto il rendimento assoluto del BTP, molto meno il premio per il rischio Italia.
La pressione arriva infatti dall’intera curva globale. Il Treasury USA decennale ha raggiunto circa il 4,81%, massimo da tre anni, mentre il decennale giapponese ha superato il 3% per la prima volta dal 1996. In Australia il decennale è arrivato al 5,198%, massimo da oltre quindici anni. (internazionale.it)
Dietro il movimento ci sono almeno tre fattori.
Il primo è l’inflazione energetica. Il Brent è tornato sopra i 95 dollari al barile dopo l’escalation mediorientale. Energia più cara significa maggiori aspettative d’inflazione e quindi minori possibilità per le banche centrali di ridurre i tassi. Il mercato attribuisce ormai circa il 67% di probabilità a un rialzo FED di 25 punti base a settembre, contro appena il 37% di una settimana fa. (internazionale.it)
Il secondo problema è fiscale. Il debito federale statunitense ha superato i 40.000 miliardi di dollari. Anche Giappone ed Europa devono collocare quantità crescenti di obbligazioni. Maggiore offerta significa che gli investitori chiedono rendimenti maggiori per assorbirla. (kitco.com)
Il terzo fattore arriva proprio dal Giappone. Con i JGB decennali al 3%, gli investitori giapponesi hanno meno convenienza a comprare debito estero.
Fino al 22 agosto avevano già venduto circa 3.000 miliardi di yen di obbligazioni straniere, il maggiore deflusso dall’ondata di vendite del 2022.
Il quadro italiano va quindi interpretato con attenzione. BTP 4,2%, Bund 3,37%, spread circa 83 punti: il mercato sta aumentando soprattutto il prezzo del denaro europeo, non isolando Roma.
La vera questione: potremmo essere entrati in un regime nel quale rendimenti sovrani strutturalmente più elevati tornano alla normalità.
Quindi cambia tutto: costo del debito pubblico, mutui, credito alle imprese, valutazioni azionarie e sostenibilità delle politiche fiscali.
Il segnale da osservare non è soltanto lo spread. È il ritorno del costo del capitale.