In cosa consiste la vera sicurezza energetica
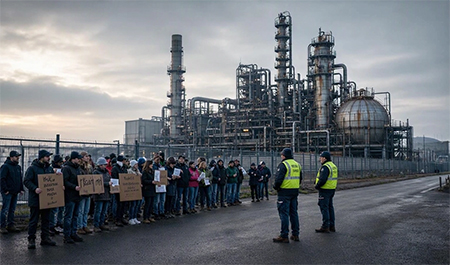
Carburanti, protestare non basta: il problema industriale sono le raffinerie
Quando benzina e gasolio aumentano, il dibattito politico segue quasi sempre lo stesso copione: colpa del Governo di turno, tagliamo le accise, imponiamo un tetto ai prezzi.
Ma dal punto di vista industriale manca un pezzo fondamentale dell’equazione.
Il prezzo del petrolio non è il prezzo del carburante.
Un litro di gasolio richiede greggio, trasporto, raffinazione, stoccaggio, logistica e distribuzione. Se uno di questi passaggi diventa scarso, il prezzo può salire anche senza un aumento proporzionale del Brent.
Il parametro decisivo è il margine di raffinazione, cioè, semplificando, la differenza tra il valore dei prodotti ottenuti dalla raffineria e il costo del greggio utilizzato. Quando gasolio o jet fuel scarseggiano, i cosiddetti crack spread possono aumentare rapidamente.
In sintesi il problema europeo.
Secondo FuelsEurope, dal 2009 sono state chiuse 35 raffinerie europee, con una riduzione di circa il 20% della capacità di raffinazione. Alla fine del 2025 restavano 72 raffinerie convenzionali operative nell’area UE, Regno Unito, Norvegia e Svizzera, con circa 625 milioni di tonnellate annue di capacità primaria.
Traduzione: l’Europa ha progressivamente ridotto la propria capacità di trasformare il greggio proprio mentre continuava ad avere bisogno di diesel, benzina, jet fuel, nafta e prodotti petrolchimici.
E una tonnellata di greggio disponibile non sostituisce una tonnellata di gasolio mancante.
L’IEA lo ha mostrato chiaramente nelle crisi recenti: in presenza di interruzioni delle raffinerie e delle rotte di approvvigionamento, diesel e jet fuel risultano particolarmente vulnerabili, perché la capacità inutilizzata disponibile altrove è limitata.
Nel marzo 2026 l’Agenzia stimava oltre 4 milioni di barili al giorno di capacità di raffinazione potenzialmente a rischio nell’area del Golfo. Nel 2025 quella regione esportava circa 3,3 milioni di barili al giorno di prodotti raffinati.
Ecco perché affermare semplicemente «c’è petrolio, quindi il prezzo dovrebbe scendere» è tecnicamente sbagliato.
L’Italia dispone ancora di un patrimonio industriale enorme.
Secondo UNEM la filiera italiana conta:
• 13 raffinerie, comprese 2 bioraffinerie;
• circa 122 milioni di litri di carburanti prodotti ogni giorno;
• circa 17 milioni di litri/giorno di jet fuel;
• circa 10 milioni di litri/giorno di prodotti per la navigazione;
• oltre 100 grandi depositi;
• circa 2.700 km di oleodotti;
• 21.000 occupati diretti e 130.000 indiretti nella filiera rappresentata. (Unem)
I dati statistici UNEM indicano, inoltre, una capacità nazionale di raffinazione nell’ordine di 87,5 milioni di tonnellate annue, con lavorazioni pari a circa 63,4 milioni di tonnellate nell’ultimo dato riportato e un utilizzo attorno al 72%.
Sono numeri che spiegano perché raffinerie, depositi e infrastrutture energetiche vadano considerate asset strategici nazionali, non semplicemente impianti del vecchio sistema petrolifero.
Il Governo di turno può intervenire, ma non può creare gasolio per decreto La politica dispone certamente di alcune leve e può ridurre temporaneamente accise e IVA, utilizzare riserve strategiche, intervenire sulla concorrenza, agevolare le importazioni o sostenere determinate categorie.
Ma nessuna di queste misure aumenta automaticamente la quantità fisica di carburante disponibile.
In sintesi:
domanda di diesel > produzione interna + importazioni disponibili + scorte
il prezzo viene spinto verso l’alto.
È banalmente un problema di equilibrio materiale prima ancora che fiscale, da questo punto entrano in gioco ENI e gli altri operatori industriali italiani.
Avere capacità di raffinazione nazionale significa poter acquistare diverse qualità di greggio e trasformarle direttamente, mantenere scorte, produrre carburanti secondo le specifiche europee e ridurre la dipendenza dall’acquisto del prodotto già raffinato sui mercati internazionali.
La differenza geopolitica è rilevante. Importare greggio significa acquistare una materia prima.
Importare gasolio significa acquistare materia prima + capacità industriale straniera + margine di raffinazione + trasporto del prodotto finito.
E se tutti cercano contemporaneamente quel gasolio, non esiste decreto che possa moltiplicarlo.
La transizione energetica non elimina questa realtà. Il futuro richiede elettrificazione, biocarburanti, HVO, SAF e progressiva riduzione dell’impiego dei combustibili fossili.
Ma la stessa IEA prevede ancora che la domanda mondiale di prodotti raffinati raggiunga il picco soltanto attorno al 2027, a circa 86,3 milioni di barili al giorno.
La transizione, quindi, deve essere industrialmente governata. Chiudere capacità europea prima che diminuisca la domanda significa semplicemente aumentare le importazioni di prodotti raffinati.
Non è una decarbonizzazione automatica ma delocalizzazione della raffinazione.
E, soprattutto, significa consegnare una parte crescente della sicurezza energetica europea alle raffinerie del Medio Oriente, dell’Asia e degli Stati Uniti.
Perciò, quando il carburante aumenta, protestare contro il Governo di turno può essere politicamente comprensibile ma economicamente non basta.
Le tasse possono essere abbassate con una firma. Una raffineria non si costruisce con una firma.
Richiede miliardi, infrastrutture, autorizzazioni, tecnologie, personale specializzato e anni di investimenti. Inoltre, quando una capacità industriale viene smantellata, riscoprirne improvvisamente il valore durante una crisi energetica costa molto più caro.
La vera sicurezza energetica non consiste soltanto nell’avere accesso al petrolio ma nel possedere ancora le fabbriche capaci di trasformarlo.