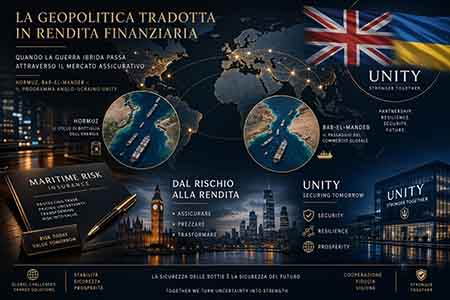

Quando la guerra ibrida passa attraverso il mercato assicurativo – Hormuz, Bab-el- Mandeb – Il programma anglo-ucraino Unity
La questione dello Stretto di Hormuz e di Bab el-Mandeb è molto importante per comprendere un aspetto della geopolitica e della guerra ibrida che spesso rimane in secondo piano: la trasformazione del rischio militare in rendita finanziaria e assicurativa.
C’è un collegamento particolarmente interessante tra la finanziarizzazione dell’economia e il rapporto fra potere finanziario e potere geopolitico.
Il fenomeno deve tener conto di quattro questioni: il valore strategico dei due passaggi marittimi di Hormuz e di Bab el Mandeb; il funzionamento delle assicurazioni navali e dei premi di rischio bellico; chi incassa i premi, chi assume realmente il rischio e quanto può guadagnare; la concentrazione degli operatori nella City di Londra e la rete internazionale che ruota intorno a Lloyd’s.
Una precisazione metodologica: non bisogna confondere il fatturato assicurativo con il profitto degli assicuratori.
Un premio pagato da un armatore non diventa interamente guadagno: finanzia anche riassicurazione, commissioni, costi operativi e potenziali risarcimenti.
Questa distinzione sarà essenziale per quantificare correttamente il fenomeno.
Hormuz, Bab el-Mandeb e la City di Londra: la geopolitica del rischio assicurativo
I due stretti hanno caratteristiche differenti, ma sono collegati da una stessa infrastruttura commerciale: la rotta energetica che dal Golfo Persico attraversa l’Oceano Indiano, raggiunge il Mar Rosso, passa da Suez e arriva nel Mediterraneo.
Lo Stretto di Hormuz si trova fra Iran e Oman e collega il Golfo Persico con il Golfo dell’Oman e l’Oceano Indiano ed è uno dei principali punti di strozzatura energetica del pianeta.
Secondo l’EIA statunitense, nella prima metà del 2025 transitavano mediamente: 20,9 milioni di barili di petrolio e prodotti petroliferi al giorno; circa il 20% del consumo mondiale di liquidi petroliferi; circa un quarto del commercio marittimo mondiale di petrolio; oltre il 20% del commercio mondiale di LNG.
L’89% del petrolio greggio e condensato transitato era destinato ai mercati asiatici, soprattutto Cina, India, Giappone e Corea del Sud.
La particolarità strategica è che attualmente non esistono alternative terrestri sufficienti a sostituire il passaggio. Gli oleodotti sauditi e degli Emirati possono deviare soltanto una parte dei flussi.
Pertanto, un’interruzione di Hormuz non è semplicemente un problema regionale: è una minaccia alla sicurezza energetica mondiale.
Lo Stretto di Bab el-Mandeb si trova fra Yemen e Gibuti, con l’Eritrea sul versante africano, e collega il Golfo di Aden al Mar Rosso. È la porta meridionale del sistema Suez-Mediterraneo.
Secondo l’EIA, nel primo semestre 2025 vi transitavano circa 4,2 milioni di barili al giorno di petrolio e prodotti petroliferi, contro i 9,3 milioni del 2023. La diminuzione è collegata alla crisi del Mar Rosso e agli attacchi degli Houthi contro il traffico commerciale, che hanno indotto numerosi armatori a circumnavigare l’Africa.
La differenza rispetto a Hormuz è importante: Hormuz condiziona direttamente l’uscita delle risorse energetiche dal Golfo Persico; Bab el-Mandeb condiziona il collegamento fra Oceano Indiano, Mar Rosso, Canale di Suez e Mediterraneo.
Se entrambi i passaggi sono compromessi, si produce una doppia strozzatura delle rotte commerciali.
La nave che deve raggiungere l’Europa dall’Asia può essere costretta a circumnavigare il Capo di Buona Speranza, aggiungendo giorni di navigazione, carburante, costi di equipaggio e immobilizzazione del capitale.
Ecco il primo elemento finanziario: il rischio geopolitico non produce soltanto un aumento dei costi assicurativi. Produce un aumento generalizzato del costo del trasporto e del capitale circolante delle imprese.
Come funziona il sistema assicurativo navale
Qui bisogna entrare nel funzionamento tecnico del mercato, perché esistono diverse assicurazioni e non tutte coprono gli stessi rischi.
| Tipo di copertura | Che cosa assicura |
| Hull & Machinery | Nave, scafo, motori e apparati |
| War Risk | Guerra, missili, mine, terrorismo, cattura e altri rischi bellici previsti dalla polizza |
| Cargo Insurance | Merci trasportate |
| P&I | Responsabilità verso terzi, equipaggio, passeggeri, inquinamento, danni e carico |
| Loss of Hire | Perdita di ricavi dovuta all’indisponibilità della nave, nei limiti contrattuali |
La distinzione fondamentale è quella fra assicurazione ordinaria e assicurazione contro i rischi di guerra.
Una nave può essere normalmente assicurata, ma non avere automaticamente copertura per un attacco missilistico o per una mina. Per questo esistono le polizze War Risk e i premi aggiuntivi chiamati Additional War Risk Premium (AWRP).
Il meccanismo dell’AWRP
Il funzionamento è abbastanza semplice: il mercato assicurativo individua una zona considerata particolarmente pericolosa; la zona viene inserita nelle cosiddette Listed Areas; l’armatore comunica il viaggio e le caratteristiche della nave; l’assicuratore valuta il rischio specifico; viene applicato un premio aggiuntivo, normalmente calcolato in percentuale sul valore assicurato della nave.
Un elemento importante è il Joint War Committee (JWC), organismo con rappresentanti del mercato Lloyd’s e delle compagnie assicurative associate all’IUA. Il JWC aggiorna le aree geografiche considerate a rischio elevato.
Il JWC non stabilisce le tariffe, non vende assicurazioni e non vieta la navigazione. Fornisce una classificazione di rischio utilizzata dagli operatori, mentre ogni assicuratore decide autonomamente condizioni e prezzi.
Quanto costa attraversare Hormuz e Bab-el-Mandeb?
Abbiamo dati di mercato particolarmente significativi. Secondo Marcus Baker, responsabile globale Marine, Cargo e Logistics di Marsh, il 22 luglio 2026 i premi aggiuntivi per Hormuz erano arrivati al 7,5-10% del valore assicurato dello scafo.
Per Bab el-Mandeb, nello stesso momento, il livello indicato era dello 0,5%.
Facciamo un esempio.
Esempio: nave con valore assicurato di 100 milioni di dollari
Hormuz: 7,5–10 mln $ – Premio aggiuntivo del 7,5–10% per il periodo di copertura considerato.
Bab el-Mandeb: 500.000 $ – Premio aggiuntivo dello 0,5%.
Valori esemplificativi, applicando le percentuali di mercato pubblicate nel luglio 2026 a una nave da 100 milioni di dollari. Le quotazioni effettive dipendono da nave, bandiera, proprietà, carico, durata e condizioni contrattuali.
Non bisogna interpretare questi valori come premi universali per ogni nave: si tratta di quotazioni indicative riportate dal broker Marsh, ma rendono evidente l’entità economica del fenomeno.
Per una petroliera da 250 milioni di dollari, un premio del 10% significa 25 milioni di dollari.
A questi costi si aggiungono quelli relativi alle merci, alle responsabilità e alle altre coperture.
Chi incassa questi soldi?
Questo è il punto più interessante. Il mercato assicurativo marittimo internazionale non è costituito da un’unica compagnia. È una rete di soggetti che svolgono funzioni diverse.
La catena finanziaria dell’assicurazione navale è costituita dall’armatore (richiede la copertura e paga il premio), dal broker assicurativo (Marsh, Aon, Howden, Gallagher, altri intermediari); l’underwriter/assicuratore (valuta il rischio e accetta la quota di esposizione), il riassicuratore (assorbe una parte del rischio trasferito dall’assicuratore), il capitale (sostiene economicamente le obbligazioni assicurative).
Schema semplificato: i contratti possono coinvolgere più intermediari, coassicuratori e riassicuratori, anche in ordine diverso.
I soggetti che possono trarre ricavi dalla transazione sono diversi: il broker, attraverso le commissioni; il sottoscrittore del rischio, attraverso il premio trattenuto al netto delle quote cedute; il riassicuratore, attraverso il premio di riassicurazione; i gestori dei capitali, attraverso i rendimenti finanziari sulle riserve e sugli attivi investiti.
Non tutti guadagnano necessariamente. Se una nave viene colpita, l’assicuratore deve risarcire il danno secondo il contratto. Se le perdite superano i premi e i rendimenti disponibili, può registrare una perdita consistente. La crisi può dunque generare una grande opportunità commerciale, ma anche un’enorme esposizione finanziaria.
Lloyd’s: il cuore del mercato assicurativo marittimo londinese
Lloyd’s of London è uno dei protagonisti fondamentali di questa vicenda.
Lloyd’s non è una compagnia assicurativa tradizionale; è un mercato assicurativo nel quale diversi soggetti mettono a disposizione capitale e assumono rischi attraverso strutture chiamate syndicates.
Come è organizzato Lloyd’s
I dati ufficiali al 31 dicembre 2025 indicano:
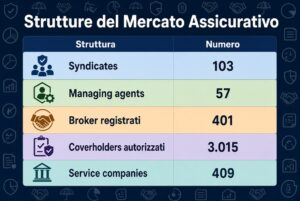
I numeri non rappresentano altrettante compagnie indipendenti: i broker, i managing agents e i coverholders hanno funzioni differenti e possono appartenere agli stessi gruppi.
Il meccanismo è il seguente: Members (forniscono il capitale); Syndicates (assumono i rischi assicurativi); Managing agents (amministrano i syndicates e impiegano gli underwriter); Brokers (portano i clienti e negoziano le coperture); Corporation of Lloyd’s (gestisce l’infrastruttura e vigila sul mercato).
È un sistema di sottoscrizione collettiva: un rischio molto grande può essere ripartito fra diversi syndicates.
Questo consente di assicurare anche navi, carichi e infrastrutture dal valore enorme.
Quanto è grande Lloyd’s?
Nel 2025 il mercato Lloyd’s ha registrato: £57,9 mld (premi lordi sottoscritti); £10,6 mld (risultato ante imposte); £5,2 mld (risultato tecnico assicurativo); 87,6% (combined ratio).
Il combined ratio è particolarmente importante: un valore inferiore al 100% significa che, nel complesso, i premi sono sufficienti a coprire sinistri e costi operativi, prima dei risultati finanziari.
Il mercato assicurativo londinese è quindi un centro di accumulazione e gestione di capitali di dimensione mondiale.
Chi sono gli altri grandi operatori concentrati a Londra?
Non bisogna limitarsi a Lloyd’s. La City ospita un ecosistema molto più ampio.
Lo dividerei in quattro categorie.
Le compagnie e i gruppi assicurativi
Fra i grandi operatori internazionali presenti nel mercato londinese troviamo:
Chubb (è particolarmente interessante perché nel giugno 2026 è stata scelta come capofila di un nuovo consorzio assicurativo per i rischi di guerra nello Stretto di Hormuz); Beazley (operatore specializzato nei rischi complessi, inclusi rischi marittimi, guerra e responsabilità; MS Amlin (importante presenza nel mercato londinese, con attività marine e riassicurative); Tokio Marine Kiln (attivo nelle coperture specialistiche, compresi rischi marittimi); Hiscox (specializzato nei rischi complessi, con attività nel mercato Lloyd’s).
Questi sono esempi di operatori dell’ecosistema, non un elenco dei partecipanti accertati al consorzio Hormuz.
I grandi broker internazionali
Qui troviamo alcuni dei soggetti più importanti per la distribuzione delle polizze.
Marsh McLennan, uno dei maggiori broker mondiali. Ha fornito direttamente le valutazioni sui premi assicurativi di Hormuz e Bab el-Mandeb attraverso i propri dirigenti specializzati.
Aon, grande intermediario internazionale nel settore assicurativo e riassicurativo.
Howden, importante broker internazionale, attivo anche nei rischi marittimi e nella strutturazione di coperture belliche.
Gallagher, che opera nel collocamento di rischi complessi e nella riassicurazione.
Il broker non è necessariamente colui che sopporta il rischio. Ma è un soggetto fondamentale perché mette in relazione chi paga e chi assume il rischio, negoziando le condizioni e ricevendo commissioni.
I riassicuratori
Questa è una categoria fondamentale. Un assicuratore che assume un rischio enorme può decidere di trasferirne una parte a un altro soggetto, il riassicuratore.
Fra i grandi gruppi internazionali troviamo: Munich Re; Swiss Re; Hannover Re; SCOR; Berkshire Hathaway.
Non sono tutti necessariamente coinvolti nella specifica copertura di Hormuz: sono operatori della filiera mondiale della riassicurazione.
I P&I Clubs –
Un capitolo a parte meritano i Protection and Indemnity Clubs.
Sono associazioni mutualistiche, generalmente senza finalità di lucro, appartenenti agli armatori e agli operatori marittimi che ne sono membri. Il loro ruolo è assicurare le responsabilità degli armatori nei confronti di terzi. L’International Group of P&I Clubs riunisce dodici club, che coprono circa l’87% del tonnellaggio oceanico mondiale. La sua segreteria è a Londra, nella City.
Fra i club più importanti troviamo: Gard, NorthStandard, UK P&I Club, Skuld, West of England P&I, Steamship Mutual, American Club.
Qui troviamo una concentrazione di potere contrattuale molto significativa: dodici organizzazioni mutualistiche che, attraverso il sistema di pooling e riassicurazione, coprono la maggior parte del naviglio oceanico.
Sono organizzazioni autonome, con proprie basi geografiche e propri associati.
Quanto è concentrato questo sistema nella City?
Il mercato londinese è uno dei principali centri mondiali di assicurazione e riassicurazione. Non è soltanto una concentrazione di compagnie: è una concentrazione di capitale, competenze tecniche, intermediari, avvocati, riassicuratori e strutture di valutazione del rischio.
I dati più recenti pubblicati nel 2026 ci consentono di quantificare il fenomeno.
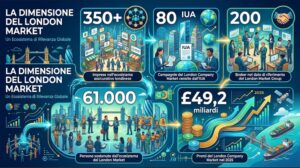
Dato IUA, comprendente £43,658 miliardi sottoscritti a Londra e £5,548 miliardi di attività gestite da Londra ma sottoscritte altrove.
Un dato particolarmente interessante riguarda la composizione dei premi delle 80 compagnie censite dall’IUA nel 2025: Proprietà – 29%; Responsabilità civile – 14%.; Assicurazioni marittime – 14%.
Questo significa che il comparto marittimo del solo London Company Market vale indicativamente 6,9 miliardi di sterline di premi lordi, calcolando il 14% del totale.
Non si tratta di premi per assicurazioni di guerra: comprende tutte le attività marittime delle compagnie.
A questo si aggiunge il mercato Lloyd’s, che è distinto dal Company Market e non va sommato meccanicamente a dati che potrebbero avere sovrapposizioni.
La conclusione geografica è importante: la City non è semplicemente il luogo dove si trovano alcune compagnie. È un centro nel quale si concentrano i soggetti che determinano concretamente la capacità di assicurare, riassicurare, prezzare e distribuire il rischio marittimo internazionale.
Quanto guadagnano realmente gli assicuratori grazie alla guerra?
Qui dobbiamo correggere un’interpretazione che potrebbe sembrare intuitiva.
Se i premi aumentano del 1.000%, non significa che gli assicuratori guadagnino automaticamente il 1.000% in più.
Bisogna considerare: il numero di navi che effettivamente transitano; il valore delle navi assicurate; la durata della copertura; la percentuale del rischio trasferita ai riassicuratori; i danni e gli indennizzi; i costi di capitale.
Le perdite assicurative del 2026
Il 23 settembre 2026 S&P Global ha pubblicato un’intervista a Lars Lange, segretario generale dell’IUMI, l’associazione internazionale degli assicuratori marittimi.
Le perdite stimate dagli assicuratori marittimi nella crisi di Hormuz assomma a 2 miliardi di dollari.
La stima riguarda principalmente danni alle navi e perdite economiche legate all’interruzione dell’attività.
Secondo la stessa fonte, i membri Lloyd’s avevano dichiarato perdite per 1,9 miliardi di dollari nel periodo gennaio-giugno 2026.
C’è un’altra informazione importante: nonostante l’aumento enorme dei premi per singolo viaggio, il ricavo complessivo del settore assicurativo è diminuito perché il numero dei transiti è crollato.
Secondo i dati S&P Global, i transiti giornalieri a Hormuz erano passati da oltre 130 prima del conflitto a circa 20 nel settembre 2026.
Questo significa che la crisi può essere economicamente vantaggiosa per alcuni operatori che riescono a selezionare rischi molto redditizi, ma non necessariamente per il settore nel suo complesso.
Un secondo dato: il comparto marittimo di Lloyd’s
Nel bilancio 2025, la divisione Marine, Aviation and Energy di Lloyd’s aveva: premi lordi £6,826 miliardi, combined ratio 103,5%, risultato tecnico -£178 milioni.
La divisione comprende anche aviazione ed energia, quindi non rappresenta esclusivamente il settore navale. Il risultato negativo è stato influenzato anche dalle perdite belliche relative all’aviazione e dalla revisione delle riserve per i danni connessi alla guerra in Ucraina.
Questi dati sono importanti perché impediscono di sostenere, senza ulteriori prove, che la guerra sia stata una fonte di guadagni netti per Lloyd’s.
Il nuovo consorzio assicurativo per Hormuz
Il 19 giugno 2026 Lloyd’s ha annunciato la costituzione di un nuovo consorzio per assicurare le navi e i carichi in transito nello Stretto di Hormuz.
Il capofila è Chubb. La capacità assicurativa annunciata è: Scafo e rischi P&I $200 milioni; merci trasportate 200 milioni; totale capacità annunciata $ 400 milioni.
La capacità è distinta per categorie di rischio e non rappresenta un incasso o un capitale già perduto.
Questo è un esempio concreto di come il sistema londinese riesca a mobilitare capitale assicurativo per affrontare una crisi geopolitica.
Tuttavia la crisi può generare una nuova domanda di riassicurazione e di strutture assicurative specializzate.
Lo conferma anche Lloyd’s List, che nel settembre 2026 ha documentato la crescita della domanda di nuove strutture di riassicurazione e consorzi per fronteggiare le perdite di guerra.
La questione geopolitica: chi controlla il prezzo del rischio controlla una parte del commercio
Arriviamo alla parte più rilevante: la catena del potere.
Immaginiamo che un armatore debba trasportare petrolio dal Golfo Persico all’Europa. La nave è tecnicamente in grado di navigare. Ha equipaggio, carburante, documentazione e autorizzazioni. Ma se non riesce a ottenere una copertura assicurativa sostenibile, il viaggio può diventare economicamente impossibile. Questo produce un effetto straordinario. Non è necessario bloccare fisicamente una nave per fermare il commercio. Può essere sufficiente rendere proibitivo il costo della sua assicurazione. È un potere economico che opera attraverso il prezzo.
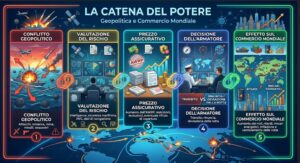
Il potere assicurativo non sostituisce quello militare, ma può amplificarne gli effetti economici.
E qui si apre una questione interessante: la valutazione del rischio non è un’attività puramente matematica. Dipende anche dalle informazioni disponibili, dalla qualità dell’intelligence, dalla classificazione delle minacce e dalle decisioni degli underwriter. Il mercato assicurativo diventa quindi un attore fondamentale nella determinazione della praticabilità economica delle rotte commerciali.
Il caso della guerra in Ucraina
Un precedente significativo è il programma Unity, costituito dopo l’invasione russa del 2022 attraverso la collaborazione fra Ucraina, Lloyd’s e Marsh McLennan. L’obiettivo era offrire copertura contro i rischi di guerra alle navi che trasportavano merci non militari, favorendo la ripresa dei traffici commerciali. Questo dimostra che il mercato assicurativo può anche essere utilizzato come strumento di politica economica e di sostegno strategico a un Paese coinvolto in una guerra.
Il programma Unity è un caso particolarmente interessante perché mostra concretamente come il mercato assicurativo possa diventare uno strumento di politica economica e geopolitica.
La questione non riguarda soltanto la protezione delle navi dai missili russi. Riguarda un problema molto più ampio: come rendere nuovamente praticabile un’attività commerciale quando il rischio militare è talmente elevato che il mercato assicurativo privato non è più disposto ad assumerselo a condizioni economicamente sostenibili.
Unity rappresenta una risposta a questo problema attraverso la collaborazione fra assicuratori londinesi, broker internazionali e autorità ucraine.
La sua importanza è duplice: permette di comprendere come la finanza assicurativa possa sostenere la capacità economica di un Paese in guerra.