La sovranità del Paese in svendita a Taranto
A Taranto si discute se tenere accesi gli altoforni e attivare un periodo di transizione, oppure far diventare l’Ilva un centro terziario di laminazione di acciaio proveniente da altre parti.
In gioco c’è la sovranità e la sopravvivenza industriale del Paese.
La dipendenza dall’acciaio primario da altoforno (prodotto via Ciclo Integrato Altoforno/Convertitore ad Ossigeno – BF/BOF) riguarda settori e componenti dove sono richieste elevatissima purezza, formabilità estrema, tenacità e tolleranza zero per le impurità.
A differenza dell’acciaio secondario da riciclo (prodotto via Forno ad Arco Elettrico – EAF), l’acciaio da altoforno parte direttamente dal minerale di ferro vergine ed è quasi privo di “elementi tramp” o residui (come rame, nichel, cromo o stagno) tipicamente presenti nel rottame di ferro.
I settori industriali coinvolti sono l’automotive, gli elettrodomestici, le infrastrutture critiche, l’energia, l’imballaggio metallico.
Nell’automotive (settore auto) l’acciaio entra in componenti come: lamiera d’acciaio stampata a freddo per carrozzeria, componenti strutturali di sicurezza, acciai avanzati ad alta resistenza (AHSS/UHSS).
Le superfici delle carrozzerie esigono la massima finitura superficiale senza imperfezioni e una capacità di imbutitura estrema per forme complesse, difficile da ottenere uniformemente con l’acciaio da rottame.
Nel settore degli elettrodomestici o dei “Beni Bianchi”, l’acciaio entra nei componenti come: pannelli esterni e tamburi per lavatrici, frigoriferi, lavastoviglie. In questi componenti c’è necessità di lamiera sottile laminata a freddo di altissima qualità superficiale e uniformità per la verniciatura e lo stampaggio.
Riguardo a infrastrutture critiche, energia ed engineering pesante, l’acciaio primario riguarda i tubi di grande diametro per oleodotti e gasdotti ad alta pressione (API grade), lamiere navali di grande spessore, componenti per piattaforme offshore e turbine eoliche.
Il comparto necessita di alta resilienza alle basse temperature, saldabilità elevata e assenza di cricche o inclusioni che potrebbero causare rotture catastrofiche sotto stress elevato.
Infine l’imballaggio metallico, dove l’acciaio riguarda latta per conserve alimentari, bombolette spray, tappi coronabili. Spessori ultrasottili che richiedono un’elevata duttilità del materiale senza rotture durante la lavorazione.
L’acciaio per l’industria della difesa è sovranità nazionale
L’aspetto strategico più significativo riguarda l’industria della difesa, la quale dipende in larga misura dall’acciaio primario (o da un processo produttivo strettamente controllato e privo di impurità).
Per le applicazioni militari non si tratta semplicemente di “produrre acciaio”, ma di garantire la massima resistenza strutturale sotto stress estremi (impatto di proiettili, esplosioni minerarie, pressioni idrostatiche abissali, sbalzi termici).
I motivi tecnici principali e le applicazioni chiave spiegano perché la difesa richiede questo standard qualitativo. Il problema principale riguarda gli “elementi tramp”.
L’acciaio per l’industria della difesa richiede una pulizia metallurgica assoluta: il rottame di ferro riciclato comune (utilizzato nei classici forni ad arco elettrico EAF) contiene micro-tracce imprevedibili di rame, stagno, nichel, cromo e zinco.
In un’auto o in una trave per l’edilizia queste tracce sono ininfluenti; in un blindato o in un sottomarino creano fragilità strutturale e micro-cricche invisibili.
C’è, inoltre, un problema di resilienza alle basse temperature e agli impatti. Gli acciai per la difesa devono assorbire l’energia cinetica di un’esplosione o di un proiettile deformandosi leggermente anziché frantumarsi.
L’acciaio primario da minerale vergine (o con altissime percentuali di ferro preridotto DRI) è l’unico che garantisce la composizione chimica esatta richiesta per la tempra e la metallurgia avanzata.
Le applicazioni critiche nella Difesa riguardano sottomarini, veicoli corazzati, artiglieria e tubi di lancio, involucri per munizioni e missili.
Sottomarini nucleari e navali da guerra: gli scafi di pressione dei sottomarini (come gli acciai di grado HY-80, HY-100 o HSLA-115) devono resistere alle pressioni sottomarine estreme e all’impatto di siluri.
Questo è il motivo esatto per cui il governo britannico ha nazionalizzato Sheffield Forgemasters.
Veicoli corazzati (APCs e Main Battle Tanks): le piastre di corazzatura metallica (Armour Steel) richiedono acciai ad altissima durezza e tenacità uniforme per fermare penetratori a kinetica elevata.
Artiglieria e tubi di lancio: le canne dei carri armati e dei sistemi d’artiglieria (es. calibro 155mm) lavorano a pressioni interne spaventose al momento dello sparo. Un’imperfezione nell’acciaio causerebbe l’esplosione della canna stessa.
Involucri per munizioni e missili: strutture capaci di resistere a tassi di accelerazione e vibrazioni estremi al momento del lancio.
Si può fare acciaio per la difesa con il forno elettrico (EAF)?
La risposta è: sì, ma non usando normale rottame da riciclo. Gli impianti elettrici (EAF) specializzati nella difesa utilizzano: DRI/HBI (Ferro Preridotto), ottenuto direttamente da minerale di ferro vergine, per garantire la purezza dell’acciaio primario; rottame “puro” selezionato, ossia rottame industriale interno di cui si conosce la tracciabilità al 100% e processi di raffinazione secondaria sotto vuoto (VAD/VOD): passaggi aggiuntivi per eliminare fino all’ultima molecola di idrogeno, ossigeno o zolfo (l’idrogeno intrappolato causa la cosiddetta “infragilimento da idrogeno”).
Per sostituire l’altoforno con la tecnologia EAF mantenendo gli stessi standard qualitativi per questi settori, la filiera deve affrontare due nodi principali: purezza della materia prima, con l’EAF che non può funzionare solo a rottame da riciclo per gli acciai di alta gamma e deve utilizzare dosi elevate di DRI/HBI (Ferro Preridotto – Preridotto Mattonellato) prodotto con gas naturale o idrogeno verde per “diluire” le impurità del rottame; disponibilità di idrogeno e rottame pregiato.
La produzione di DRI richiede enormi quantità di energia elettrica rinnovabile o idrogeno verde a costi competitivi, mentre il rottame di altissima qualità sul mercato globale è limitato.
La strategia inglese e gli italiani
Fatta questa panoramica delle tecnologie attuali, vediamo la strategia inglese.
Nel 2021 il Ministero della Difesa britannico ha rilevato il 100% dell’azienda storica Sheffield Forgemasters. La nazionalizzazione è stata finalizzata per garantire la fornitura di componenti critici in acciaio ad alta integrità destinati ai programmi di difesa nazionale (tra cui la costruzione di sottomarini nucleari).
A Sheffield coesistono anche importanti investimenti privati nell’acciaio via EAF (come la presenza del gruppo italiano Marcegaglia Stainless, che sta investendo per un nuovo forno EAF nel proprio sito produttivo di Sheffield)
Per ammodernare l’impianto strategico di Sheffield e ridurne l’impronta carbonica, lo Stato ha avviato un piano di investimenti da oltre 400 milioni di sterline che include l’integrazione di moderni forni ad arco elettrico (EAF) per il riciclo del rottame metallico.
Nel 2026 il governo britannico ha nazionalizzato British Steel. Il sito principale di British Steel con gli ultimi altiforni attivi si trova a Scunthorpe.
Londra non sta semplicemente abbandonando l’altoforno per passare all’EAF. Sta cercando di gestire una transizione da un sistema siderurgico integrato BF-BOF verso un sistema più frammentato, nel quale EAF, acciaio speciale e – soprattutto – una futura capacità di produzione di ferro primario diventino complementari.
La questione strategica è quindi che gli inglesi non vogliono rinunciare alla capacità di produrre “virgin steel” e stanno cercando di conservarla sotto una forma tecnologicamente diversa.
Scunthorpe è l’ultimo cuore della siderurgia primaria britannica. A Scunthorpe si trova l’ultima grande capacità britannica di produzione primaria attraverso altoforno più convertitore a ossigeno (BF-BOF).
Ed è proprio questo il motivo per cui la vicenda British Steel è diversa da una normale nazionalizzazione industriale.
Nel marzo 2026 il governo britannico scrive esplicitamente che gli altiforni continueranno a funzionare nel futuro immediato; la loro continuità è necessaria per la sicurezza degli approvvigionamenti; contemporaneamente il Regno Unito deve procedere verso gli EAF; ma anche con una siderurgia prevalentemente EAF continuerà a servire ferro primario; per produrlo, la tecnologia che Londra considera oggi più promettente è il DRI – Direct Reduced Iron.
Questa frase della strategia è fondamentale: EAF non significa per Londra “fine dell’acciaio primario”.
Perché Londra ha impedito la chiusura degli altoforni
La vicenda è iniziata nell’aprile 2025. Jingye, proprietaria cinese di British Steel, aveva deciso di chiudere gli altoforni di Scunthorpe. Il governo Starmer intervenne immediatamente con una legislazione d’emergenza per impedire lo spegnimento.
Il problema era tecnico oltre che economico. Uno spegnimento definitivo degli altiforni avrebbe significato perdere rapidamente: minerale di ferro, più coke dà ghisa e acciaio e quindi la capacità britannica di produrre acciaio primario da materia prima vergine.
Londra è arrivata perfino a organizzare l’arrivo dall’Australia di oltre 55.000 tonnellate di coke per mantenere operativi gli altiforni. E nel luglio 2026 è arrivata la conseguenza politica: British Steel è stata trasferita integralmente in proprietà pubblica il 16 luglio 2026.
L’altoforno è ancora strategico perché l’EAF, come già detto, ha una caratteristica fondamentale: è eccellente per trasformare rottame in acciaio, ma il rottame non consente sempre di ottenere qualsiasi composizione chimica e qualsiasi grado di purezza.
Per alcuni acciai avanzati servono quindi: ferro primario; DRI/HBI; ghisa; oppure una combinazione di materiali vergini e scrap.
La stessa strategia britannica lo riconosce esplicitamente: aumentando gli EAF, rimarrà la necessità di accedere a ferro primario.
Il modello che emerge dai documenti è sostanzialmente:
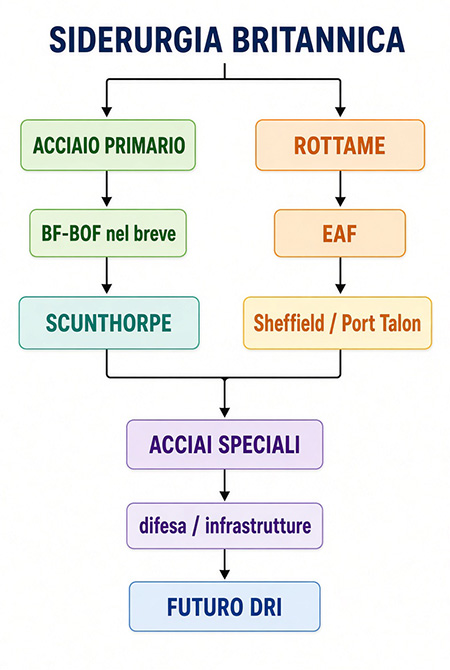
La trasformazione non è dunque: altoforno, EAF, fine della siderurgia primaria ma: altoforno, periodo transitorio, DRI più EAF con una parte importante della produzione basata sul rottame.
La strategia ufficiale dice infatti che il DRI è oggi considerato dal governo britannico il mezzo più praticabile per produrre ferro primario domestico nel lungo periodo.
Al momento, Londra ha fatto una cosa apparentemente contraddittoria: ha nazionalizzato British Steel proprio mentre la tecnologia degli altoforni è considerata destinata a essere superata.
Lo Stato sta comprando tempo e capacità industriale
La continuità della siderurgia primaria richiede: coke, minerale di ferro; logistica portuale; ferrovia; manutenzione; refrattari; personale altamente specializzato; impianti di sinterizzazione/pelletizzazione; convertitori; colata continua; laminatoi.
Una volta perso questo ecosistema, ricostruirlo è estremamente difficile.
È proprio ciò che Londra ha capito nel 2025.
Il governo non ha quindi detto: “l’altoforno è il futuro” e “non possiamo permetterci di perderlo prima di avere costruito il sistema successivo.”
Questa è una distinzione enorme.
Sheffield Forgemasters è l’altro pezzo del puzzle
Qui correggerei leggermente una cosa del tuo testo.
La nazionalizzazione del 2021 non fu principalmente un’operazione per modernizzare una normale acciaieria primaria. Sheffield Forgemasters è soprattutto una capacità strategica di fusione e forgiatura pesante ad alta integrità.
Il Ministero della Difesa la acquisì proprio perché era l’unico produttore britannico disponibile con le competenze necessarie per grandi fusioni e forgiati in acciai speciali destinati ai programmi di difesa.
Il programma è poi diventato ancora più grande. Nel 2025 il governo ha portato l’investimento complessivo oltre £1,3 miliardi, con oltre £420 milioni aggiuntivi per aumentare la capacità, anche in relazione ai programmi AUKUS e ai sottomarini.
Quindi nella strategia inglese abbiamo: Scunthorpe come capacità siderurgica primaria e Sheffield Forgemasters come capacità strategica di trasformazione dell’acciaio in componenti critici.
Il governo britannico stesso cita l’investimento Marcegaglia di £50 milioni per un nuovo EAF a Sheffield, previsto nel 2026, che dovrebbe portare la produttività del sito oltre 500.000 tonnellate annue di prodotti inox.
Quindi Sheffield sta diventando qualcosa di molto diverso da Scunthorpe: acciaio elettrico, più acciai speciali, più difesa, più ricerca, più lavorazioni ad alto valore aggiunto.
Port Talbot completa il quadro.
Qui il processo è già molto più netto: altoforni, chiusura, EAF.
Il governo britannico ha contribuito con £500 milioni a un investimento complessivo Tata di circa £1,25 miliardi. Il nuovo EAF dovrebbe avere circa 3,2 milioni di tonnellate annue di capacità.
Quindi la Gran Bretagna sta creando due traiettorie:
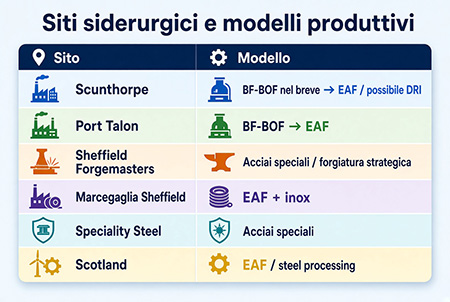
La grande domanda: da dove arriverà il ferro se gli altoforni spariscono?
Questa è la vulnerabilità strategica più interessante dell’intero progetto.
Perché il Regno Unito può avere: rottame, più elettricità, più EAF, ma se vuole mantenere una vera capacità siderurgica primaria deve avere anche: ferro primario.
Il governo lo ammette e infatti identifica il DRI come possibile soluzione futura.
Ma qui nasce una seconda dipendenza. Un impianto DRI richiede generalmente: minerale di ferro, gas naturale o idrogeno, ferro ridotto. Quindi Londra potrebbe passare da: dipendenza da minerale più carbone o coke a dipendenza da minerale più gas, più elettricità.
La differenza con l’Italia, la Germania e la Francia è importante.
Il Regno Unito sta cercando di costruire un modello nel quale: lo Stato identifica le capacità industriali che non può permettersi di perdere. E interviene direttamente.
Dal 1° luglio 2026 il Regno Unito ha introdotto nuove quote tariffarie e una tariffa del 50% sulle importazioni fuori quota per determinate categorie di acciaio; ha ridotto il differenziale di costo dell’elettricità per le industrie energivore, ha investito 2,5 miliardi di sterline per ricostruire e modernizzare il settore siderurgico, ha nazionalizzato la British Steel, ha stabilito la sovranità militare con Sheffield Forgemasters e ha messo in opera la transizione tecnologica: EAF più prospettiva DRI.
È un ritorno, almeno parziale, alla logica della sicurezza nazionale attraverso la base industriale.
Il Regno Unito sembra aver riconosciuto che la transizione energetica può essere fatta solo se non si distrugge prima la capacità industriale che dovrà effettuare la transizione.
E infatti la frase più importante della strategia è proprio quella secondo cui gli altiforni continueranno “for the immediate future” perché una transizione gestita è necessaria per mantenere la produzione e la resilienza economica.
Se a Taranto chiude l’altoforno la strategia è decisa all’estero
Se Taranto si limita strutturalmente a importare bramme e a trasformarle nei laminati finali, dal punto di vista della filiera Taranto cesserebbe di essere un centro siderurgico primario integrato e diventerebbe prevalentemente un impianto di laminazione e trasformazione.
E questo ha una conseguenza strategica molto seria. Il valore industriale e strategico della fase primaria viene prodotto all’estero.
La strategia britannica che abbiamo appena analizzato dice esattamente l’opposto di una dipendenza permanente dalle importazioni di acciaio primario.
Londra afferma che vuole aumentare la produzione nazionale dal circa 30% del consumo interno nel 2024 verso il 40-50%, e considera la produzione domestica una questione di sicurezza nazionale.
Ma c’è un dettaglio ancora più importante: anche con gli EAF, gli inglesi riconoscono che avranno bisogno di ferro primario. Per il momento ammettono l’importazione di ghisa o DRI; nel lungo periodo vogliono sviluppare capacità nazionale DRI.
Quindi la strategia britannica è: importare temporaneamente la materia prima necessaria e costruire capacità nazionale per ridurre la dipendenza.
Se invece l’Italia decidesse la chiusura dell’altoforno e l’importazione permanente delle bramme, il movimento sarebbe inverso: perdita della capacità primaria e dipendenza strutturale dall’estero.
Se l’Italia perde l’acciaio primario dipende da chi produce la bramma.
Una bramma non è una materia prima “neutra”; è già acciaio. Chi controlla la produzione della bramma controlla una parte essenziale della composizione chimica, della qualità, della disponibilità, della continuità della fornitura, della capacità produttiva, della sicurezza della catena industriale.
Per esempio, in caso di crisi internazionale, il Paese che produce la bramma può decidere: a chi venderla, quanto venderne e a quale prezzo.
Il laminatoio italiano può essere perfettamente efficiente, ma non può laminare una bramma che non arriva.
L’acciaio domestico è necessario per infrastrutture critiche, difesa, energia e resilienza della supply chain.
“L’Italia può permettersi di perdere la capacità di trasformare minerale di ferro primario in acciaio liquido?”
La risposta è no, se l’obiettivo è mantenere una vera sovranità industriale e militare.
Andremo a comperare le bramme dagli inglesi con un inchino a Sua Maestà?